দেশে ক্ষুদ্র ও মাঝারি ব্যবসায়ে ডিজিটাল ঋণ সম্প্রসারণের বড় সুযোগ: গবেষণা প্রতিবেদন

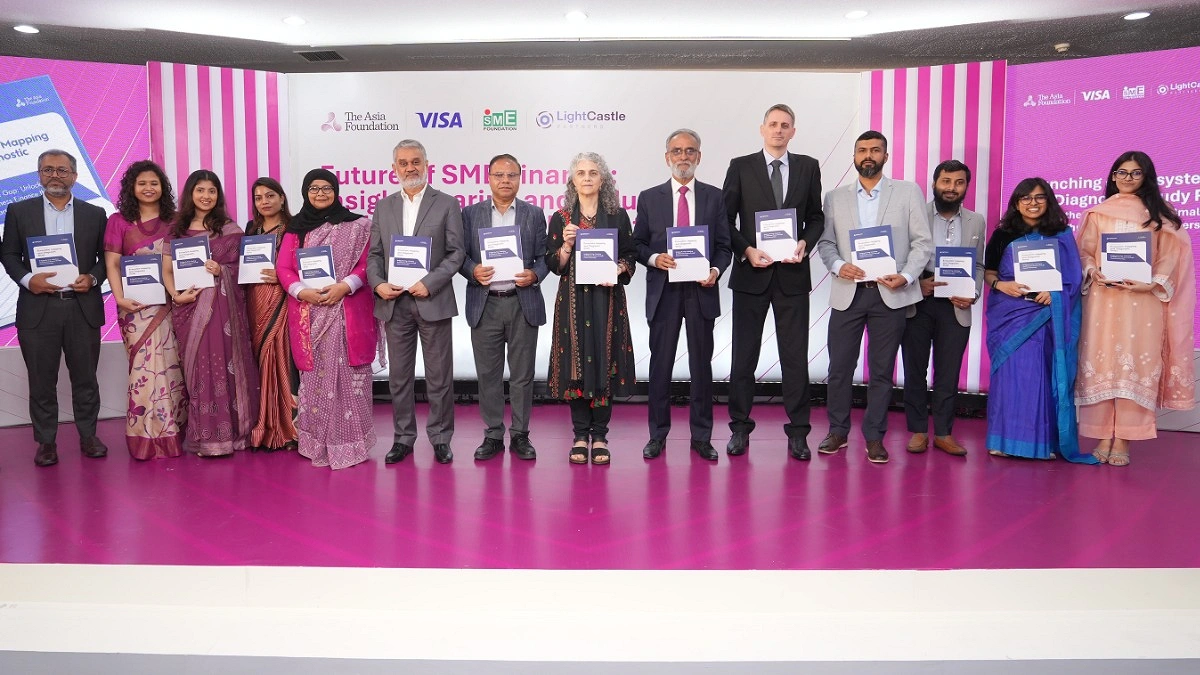
সংগৃহীত ছবি
বাংলাদেশে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে (এমএসএমই) অর্থায়নের ঘাটতি মেটাতে ডিজিটাল ঋণ ব্যবস্থার সম্ভাবনা নিয়ে এক গবেষণা প্রতিবেদন প্রকাশ করা হয়েছে। ২২ সেপ্টেম্বর ২০২৬ তারিখে ঢাকায় দি এশিয়া ফাউন্ডেশনের উদ্যোগে আয়োজিত এক সেমিনারে ‘ইকোসিস্টেম ম্যাপিং অ্যান্ড ডায়াগনস্টিক স্টাডি অন এমএসএমই ফাইন্যান্সিং ইন বাংলাদেশ’ শীর্ষক এই প্রতিবেদনের ফলাফল তুলে ধরা হয়। এতে দেখা যায়, দেশের অধিকাংশ ক্ষুদ্র ব্যবসায়ী আনুষ্ঠানিক ঋণের সুযোগ না পেলেও ডিজিটাল পদ্ধতিতে ঋণ পেতে প্রবল আগ্রহ দেখাচ্ছেন।
গবেষণার তথ্যমতে, দেশে প্রায় ৭১ লাখ ৬০ হাজার ক্ষুদ্র ও মাঝারি প্রতিষ্ঠান রয়েছে, যা মোট ব্যবসা প্রতিষ্ঠানের ৬১ দশমিক ২ শতাংশ এবং এখানে প্রায় ১ কোটি ৯০ লাখ মানুষের কর্মসংস্থান ঘটেছে। তবে এই খাতে আনুমানিক ২৮০ কোটি মার্কিন ডলারের অর্থায়ন ঘাটতি রয়েছে। দেশের মোট ক্ষুদ্র ও মাঝারি প্রতিষ্ঠানের ৯২ দশমিক ৬ শতাংশই মাইক্রো বা অতি ক্ষুদ্র উদ্যোগ হলেও তারা মোট ঋণের মাত্র ১৪ শতাংশ পেয়ে থাকে। জরিপে অংশ নেওয়া ৯৫ দশমিক ২ শতাংশ উদ্যোক্তা অর্থের ঘাটতির মুখোমুখি হওয়ার কথা জানালেও মাত্র ৫৮ শতাংশ আনুষ্ঠানিকভাবে ঋণের আবেদন করেছেন।
প্রতিবেদনে বলা হয়, ক্ষুদ্র ব্যবসায়ীদের বিশাল অংশ আধুনিক প্রযুক্তির সঙ্গে যুক্ত। প্রায় ৮৭ শতাংশ প্রতিষ্ঠানের ডিজিটাল উপস্থিতি রয়েছে এবং ৯৭ শতাংশ প্রতিষ্ঠান মোবাইল ফিন্যান্সিয়াল সার্ভিস (এমএফএস) ব্যবহার করে। তবে মাত্র ১১ দশমিক ৫৫ শতাংশ ব্যবসায়ী ডিজিটাল পদ্ধতিতে ঋণ পেয়েছেন। বর্তমানে বাজারে থাকা ডিজিটাল ঋণগুলোর বেশিরভাগই ৫০ হাজার টাকা বা তার কম এবং স্বল্পমেয়াদি। অথচ ৮০ শতাংশের বেশি উদ্যোক্তা তিন লাখ টাকার বেশি এবং ছয় মাসের বেশি মেয়াদের ঋণ চান। বিশেষ করে নারী উদ্যোক্তা এবং সেবা খাতের ৮০ শতাংশের বেশি ব্যবসায়ী এই ডিজিটাল ঋণের প্রতি বিশেষ আগ্রহ দেখিয়েছেন।
অনুষ্ঠানে দি এশিয়া ফাউন্ডেশনের জ্যেষ্ঠ উপদেষ্টা ফিলিপ গ্রাওভাক উল্লেখ করেন, বাজারে মূলধন বা নীতিমালার অভাব নেই, মূলত এই দুটির মধ্যে কার্যকর সংযোগের অভাব রয়েছে। অন্যদিকে সাবেক অর্থসচিব এবং সাবেক মহাহিসাব নিরীক্ষক ও নিয়ন্ত্রক মুসলিম চৌধুরী ক্ষুদ্র ও মাঝারি উদ্যোগকে পৃথকভাবে বিবেচনা করে নীতিমালা তৈরির তাগিদ দেন, যাতে সবার জন্য ঢালাও নিয়ম তৈরি না হয়।
সমস্যা সমাধানের লক্ষ্যে গবেষণায় চারটি অগ্রাধিকারমূলক পদক্ষেপের প্রস্তাব করা হয়েছে। এগুলো হলো ডিজিটাল পদ্ধতিতে ঋণ দেওয়ার পরীক্ষামূলক উদ্যোগ গ্রহণ, গ্রাহকের সম্মতিভিত্তিক সমন্বিত তথ্যব্যবস্থা তৈরি, ছোট অঙ্কের ঋণকে বাণিজ্যিকভাবে লাভজনক করা এবং দায়িত্বশীল আর্থিক উদ্ভাবনের জন্য নীতিমালা শক্তিশালী করা। সেমিনারে বিভিন্ন ব্যাংক, আর্থিক প্রতিষ্ঠান, ফিনটেক কোম্পানি এবং উন্নয়ন সংস্থার প্রতিনিধিরা উপস্থিত থেকে বিকল্প ক্রেডিট স্কোরিং ও গ্রাহকের তথ্যের গোপনীয়তা রক্ষা করে সহজ শর্তে ঋণ দেওয়ার বিষয়ে আলোচনা করেন।