মাস শেষ হওয়ার আগেই শেষ হওয়া বেতনের নিয়ন্ত্রণ রাখবেন যেভাবে

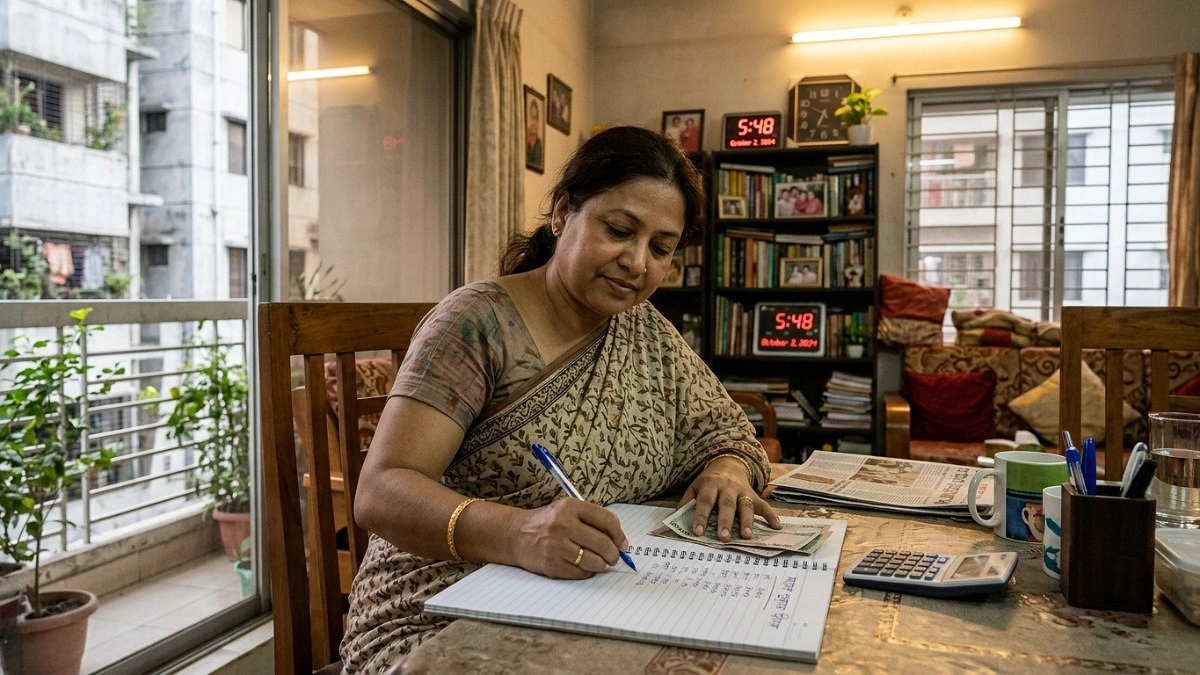
বেতন হাতে পাওয়ার পর প্রথম কাজ হওয়া উচিত পুরো মাসের সম্ভাব্য খরচের একটি তালিকা তৈরি করা। ছবি: এআই
মাস শেষ হওয়ার আগেই বেতন শেষ; এমন পরিস্থিতির সঙ্গে কমবেশি পরিচিত অনেকেই। বেতন হাতে পাওয়ার সঙ্গে সঙ্গে অনলাইনে পছন্দের পোশাকের তালিকা থেকে একের পর এক অর্ডার দেওয়া, পছন্দের খাবার খাওয়া কিংবা বন্ধুদের সঙ্গে বাইরে ঘুরতে যাওয়ার পরিকল্পনা সবই থাকে। কিন্তু মাসের মাঝামাঝি পৌঁছাতেই বদলে যেতে শুরু করে হিসাব। আয় সীমিত হলে আর্থিক চাপ তৈরি হওয়া অস্বাভাবিক নয়। তবে অনেক ক্ষেত্রে আয়ের পাশাপাশি খরচের ধরন, পরিকল্পনার অভাব এবং তাৎক্ষণিক কেনাকাটার প্রবণতাও অর্থের ওপর চাপ বাড়ায়। তাই মাসের শুরু থেকেই ব্যয়ের হিসাব রাখা, প্রয়োজন ও ইচ্ছার মধ্যে পার্থক্য বোঝা এবং সঞ্চয়ের জন্য নির্দিষ্ট অর্থ আলাদা করে রাখা জরুরি। অর্থ ব্যবস্থাপনার জন্য বড় অঙ্কের আয় কিংবা জটিল হিসাবের প্রয়োজন নেই; বরং দৈনন্দিন কিছু অভ্যাসই গড়ে তুলতে পারে আর্থিক শৃঙ্খলা।
বেতন পাওয়ার পরই তৈরি হোক মাসের বাজেট
বেতন হাতে পাওয়ার পর প্রথম কাজ হওয়া উচিত পুরো মাসের সম্ভাব্য খরচের একটি তালিকা তৈরি করা। বাড়িভাড়া, বিদ্যুৎ ও গ্যাসের বিল, যাতায়াত, বাজার, ওষুধ, পরিবারের দায়িত্ব এবং ঋণের কিস্তির মতো নিয়মিত ব্যয়গুলো আগে হিসাব করতে হবে। এরপর হাতে কত টাকা থাকে, তা নির্ধারণ করে খাবার বাইরে খাওয়া, পোশাক কেনা, বিনোদন কিংবা অন্যান্য ব্যক্তিগত খরচের সীমা ঠিক করা যেতে পারে।
বাজেট তৈরির সময় আগের মাসের খরচের হিসাব কাজে আসতে পারে। কোন খাতে বেশি অর্থ ব্যয় হয়েছে, কোথায় অপ্রয়োজনীয় খরচ হয়েছে এবং কোন ব্যয় কমানো সম্ভব এসব তথ্য পরবর্তী মাসের পরিকল্পনাকে বাস্তবসম্মত করে। শুধু অনুমানের ওপর নির্ভর না করে প্রকৃত খরচের ভিত্তিতে বাজেট তৈরি করলে মাসের শেষ দিকে অর্থসংকটের ঝুঁকি কমানো সম্ভব।
প্রয়োজন আগে, ইচ্ছার খরচ পরে
দৈনন্দিন জীবনে অনেক খরচই প্রয়োজনের চেয়ে তাৎক্ষণিক ইচ্ছা থেকে তৈরি হয়। অনলাইনে পছন্দের পোশাক দেখে কেনা, ছাড়ের বিজ্ঞাপনে আকৃষ্ট হয়ে অপ্রয়োজনীয় পণ্য সংগ্রহ কিংবা বন্ধুদের সঙ্গে পরিকল্পনার বাইরে বারবার খেতে যাওয়া— এমন ব্যয় একেকবারে খুব বেশি মনে না হলেও মাস শেষে এর প্রভাব স্পষ্ট হয়।
কেনাকাটার আগে একটি সহজ প্রশ্ন করা যেতে পারে, পণ্যটি এখনই প্রয়োজন, নাকি পরে কিনলেও চলবে? জরুরি নয় এমন কেনাকাটার ক্ষেত্রে দু-এক দিন অপেক্ষা করার অভ্যাস সিদ্ধান্তকে আরও সচেতন করতে পারে। এতে অপ্রয়োজনীয় ব্যয় কমানোর পাশাপাশি কেনাকাটা নিয়ে পরবর্তী অনুশোচনাও কমে। তবে প্রয়োজনীয় জিনিস শুধু অর্থ বাঁচানোর জন্য দীর্ঘদিন পিছিয়ে দেওয়াও ঠিক নয়। লক্ষ্য হওয়া উচিত প্রয়োজনীয় ব্যয় বজায় রেখে ইচ্ছার খরচকে নিয়ন্ত্রণে রাখা।
ছোট খরচের হিসাবও রাখতে হবে
এক কাপ চা, বিকালের নাশতা, অফিস থেকে ফেরার পথে খাবার কেনা কিংবা যাতায়াতের বাড়তি ভাড়া এসব খরচের প্রতিটি হয়তো সামান্য। কিন্তু প্রতিদিনের ছোট ব্যয়গুলো একত্র হলে মাস শেষে উল্লেখযোগ্য অঙ্কে পৌঁছাতে পারে।
এ কারণে প্রতিদিনের খরচ মোবাইলের নোট, খাতায় কিংবা সহজ কোনো হিসাবের অ্যাপে লিখে রাখা যেতে পারে। কোন খাতে কত টাকা ব্যয় হচ্ছে, তা নিয়মিত দেখলে অপ্রয়োজনীয় খরচের জায়গাগুলো সহজে চিহ্নিত করা যায়। হিসাব রাখার উদ্দেশ্য প্রতিটি ছোট খরচ বন্ধ করা নয়; বরং অর্থ কোথায় যাচ্ছে, সে সম্পর্কে পরিষ্কার ধারণা তৈরি করা।
সঞ্চয় থাকুক বাজেটের শুরুতেই
অনেকের ধারণা, মাসের সব খরচ মেটানোর পর যে টাকা থাকবে, তা সঞ্চয় করা যাবে। বাস্তবে এ পদ্ধতিতে অনেক মাসেই সঞ্চয়ের জন্য কিছু অবশিষ্ট থাকে না। তাই সম্ভব হলে বেতন পাওয়ার পরই সামর্থ্য অনুযায়ী একটি নির্দিষ্ট অঙ্ক আলাদা করে রাখা ভালো।
সঞ্চয়ের পরিমাণ সবার জন্য একরকম হতে পারে না। আয়, পরিবারের দায়িত্ব, বাসাভাড়া এবং প্রয়োজনীয় ব্যয়ের ওপর তা নির্ভর করে। কারও পক্ষে আয়ের ১০ শতাংশ সঞ্চয় করা সম্ভব হতে পারে, আবার কারও জন্য শুরুতে আরও কম অঙ্কই বাস্তবসম্মত। গুরুত্বপূর্ণ বিষয় হলো, নিয়মিত সঞ্চয়ের অভ্যাস গড়ে তোলা। আয় বাড়লে কিংবা খরচ কমানোর সুযোগ তৈরি হলে সঞ্চয়ের পরিমাণ ধীরে ধীরে বাড়ানো যেতে পারে।
জরুরি পরিস্থিতির জন্য আলাদা তহবিল তৈরি করাও গুরুত্বপূর্ণ। অসুস্থতা, চাকরি হারানো কিংবা হঠাৎ প্রয়োজনীয় কোনো ব্যয়ের সময় এই অর্থ কাজে আসতে পারে। একবারে বড় অঙ্ক জমানোর চাপ না নিয়ে সামর্থ্য অনুযায়ী নিয়মিত অর্থ জমালে ধীরে ধীরে একটি আর্থিক নিরাপত্তাবলয় তৈরি হয়।
বাজার ও খাবারের খরচে পরিকল্পনা
মাসিক ব্যয়ের বড় অংশ অনেক পরিবারের ক্ষেত্রে খাবার ও নিত্যপ্রয়োজনীয় পণ্যের পেছনে যায়। বাজারে যাওয়ার আগে প্রয়োজনীয় পণ্যের তালিকা তৈরি করলে একই জিনিস বারবার কেনা কিংবা অপ্রয়োজনীয় পণ্য সংগ্রহের প্রবণতা কমে। ঘরে কী আছে, কোন পণ্য শেষ হয়ে এসেছে এবং আগামী কয়েক দিনে কী প্রয়োজন হবে, তা দেখে কেনাকাটা করলে খরচ নিয়ন্ত্রণে রাখা সহজ হয়।
সপ্তাহের খাবারের একটি সাধারণ পরিকল্পনাও কাজে আসতে পারে। এতে প্রয়োজন অনুযায়ী বাজার করা যায় এবং খাবার নষ্ট হওয়ার ঝুঁকি কমে। তবে শুধু কম দামের দিকে নজর না দিয়ে পণ্যের গুণমান, পুষ্টিমান ও প্রয়োজনীয়তাও বিবেচনা করা উচিত। একইভাবে বাইরে খাবার খাওয়ার অভ্যাস থাকলে তা পুরোপুরি বন্ধ না করে মাসে বা সপ্তাহে নির্দিষ্ট কয়েকটি দিনের জন্য সীমা নির্ধারণ করা যেতে পারে।
ছাড়ের ফাঁদে পা দেওয়া যাবে না
‘একটি কিনলে আরেকটি বিনা মূল্যে’, ‘সীমিত সময়ের অফার’ কিংবা নির্দিষ্ট অঙ্কের কেনাকাটায় ছাড় এ ধরনের প্রচারণা অনেক সময় প্রয়োজনের বাইরে ব্যয় করতে উৎসাহিত করে। যে পণ্য কেনার পরিকল্পনাই ছিল না, শুধু ছাড় পাওয়ার আশায় সেটি কিনলে প্রকৃতপক্ষে সাশ্রয় হয় না; বরং খরচ বেড়ে যায়।
অনলাইন কেনাকাটার ক্ষেত্রেও একই সতর্কতা প্রয়োজন। পণ্য কার্টে রাখার পর তাৎক্ষণিকভাবে মূল্য পরিশোধ না করে প্রয়োজনীয়তা, মোট দাম, সরবরাহ খরচ এবং বিকল্প পণ্যের মূল্য যাচাই করা যেতে পারে। সামাজিক যোগাযোগমাধ্যমে অন্যের জীবনযাপন দেখে নিজের কেনাকাটার সিদ্ধান্ত নেওয়া থেকেও বিরত থাকা ভালো। প্রত্যেকের আয়, দায়িত্ব ও আর্থিক লক্ষ্য আলাদা। তাই অন্যের ব্যয়ের সঙ্গে তুলনা না করে নিজের সামর্থ্য অনুযায়ী জীবনযাপন করাই বেশি কার্যকর।
যাতায়াত ও দৈনন্দিন খরচে বিকল্প খোঁজা
প্রতিদিনের যাতায়াতের খরচও মাসিক বাজেটে বড় প্রভাব ফেলতে পারে। সম্ভব হলে একই পথে যাতায়াতকারী সহকর্মীদের সঙ্গে যাত্রা ভাগ করে নেওয়া, কাছাকাছি প্রয়োজনীয় কাজগুলো একসঙ্গে সেরে ফেলা কিংবা সুবিধাজনক ও সাশ্রয়ী গণপরিবহন ব্যবহার করার কথা বিবেচনা করা যায়। তবে নিরাপত্তা, সময় এবং শারীরিক সক্ষমতার বিষয়গুলোও গুরুত্ব দিতে হবে।
মোবাইল ফোনের প্যাকেজ, ইন্টারনেট, বিভিন্ন অনলাইন সেবার মাসিক চাঁদা কিংবা নিয়মিত নবায়ন হওয়া সদস্যপদের খরচও পর্যালোচনা করা প্রয়োজন। যেসব সেবা খুব কম ব্যবহার করা হয়, সেগুলো বন্ধ করলে ছোট হলেও নিয়মিত সাশ্রয় হতে পারে। প্রতি মাসে একবার এসব খরচ পর্যালোচনা করলে অজান্তে চলতে থাকা ব্যয় শনাক্ত করা সহজ হয়।
মাসের মাঝামাঝি একবার হিসাব মিলিয়ে নিন
বাজেট তৈরি করেই দায়িত্ব শেষ হয় না। মাসের মাঝামাঝি সময়ে আয় ও ব্যয়ের হিসাব মিলিয়ে দেখা জরুরি। কোনো খাতে নির্ধারিত অর্থের চেয়ে বেশি খরচ হয়ে গেলে পরবর্তী দিনগুলোর ব্যয় নতুন করে সাজানো যেতে পারে। প্রয়োজন হলে বিনোদন বা অপ্রয়োজনীয় কেনাকাটার বরাদ্দ কমিয়ে জরুরি খরচের জন্য অর্থ রাখা যায়।
এক্ষেত্রে একটি কার্যকর অভ্যাস হলো, মাসের বাকি দিনগুলোয় প্রয়োজনীয় খরচ মেটাতে কত টাকা লাগবে, তা হিসাব করে নেওয়া। হাতে থাকা অর্থকে শুধু মোট অঙ্ক হিসেবে না দেখে মাসের অবশিষ্ট দিন অনুযায়ী ভাগ করে পরিকল্পনা করলে ব্যয়ের সীমা সম্পর্কে সচেতন থাকা সহজ হয়। তবে হঠাৎ চিকিৎসা বা অন্য কোনো জরুরি ব্যয় তৈরি হলে বাজেট পরিবর্তন করাও স্বাভাবিক। বাজেটের উদ্দেশ্য জীবনকে কঠোর নিয়মে বেঁধে ফেলা নয়; বরং পরিস্থিতি অনুযায়ী অর্থের ব্যবহার নিয়ন্ত্রণ করা।
আর্থিক স্বস্তির শুরু ছোট অভ্যাসে
মাসের শুরুতেই বেতন শেষ হয়ে যাওয়ার সমস্যা সমাধানে সবসময় বেশি আয় করাই একমাত্র পথ নয়। আয় বাড়ানোর সুযোগ অবশ্যই গুরুত্বপূর্ণ, তবে বর্তমান আয়ের সঠিক ব্যবহারও সমান প্রয়োজনীয়। নিয়মিত খরচের হিসাব রাখা, কেনাকাটার আগে প্রয়োজন যাচাই করা, সঞ্চয়ের জন্য অর্থ আলাদা রাখা এবং মাসের মাঝামাঝি বাজেট পর্যালোচনা করার মতো অভ্যাস ধীরে ধীরে আর্থিক শৃঙ্খলা তৈরি করতে পারে।
একই সঙ্গে মনে রাখতে হবে, সব আর্থিক সংকটই অপ্রয়োজনীয় খরচের কারণে হয় না। আয় যদি মৌলিক প্রয়োজন মেটানোর জন্যই অপর্যাপ্ত হয়, তাহলে শুধু ব্যয় কমিয়ে সমস্যার সমাধান সম্ভব নাও হতে পারে। সেক্ষেত্রে আয় বাড়ানোর সুযোগ খোঁজা, প্রয়োজন অনুযায়ী আর্থিক পরামর্শ নেওয়া এবং ঋণের চাপ থাকলে তা সামলানোর বাস্তবসম্মত পরিকল্পনা তৈরি করা প্রয়োজন।
বেতন হাতে পাওয়ার আনন্দ যেন মাসের শেষ দিকে দুশ্চিন্তায় পরিণত না হয়, তার জন্য প্রয়োজন নিজের আর্থিক বাস্তবতা বোঝা এবং ছোট ছোট সিদ্ধান্তে সচেতন হওয়া। নিয়মিত হিসাব, পরিকল্পিত ব্যয় ও সামর্থ্য অনুযায়ী সঞ্চয়ের অভ্যাসই মাসের প্রতিটি দিনকে আরও স্বস্তিদায়ক করে তুলতে পারে।