ঋণের টাকায় জমি-শেয়ার ক্রয় ও পাচার

গ্রাফিকস: আগামীর সময়
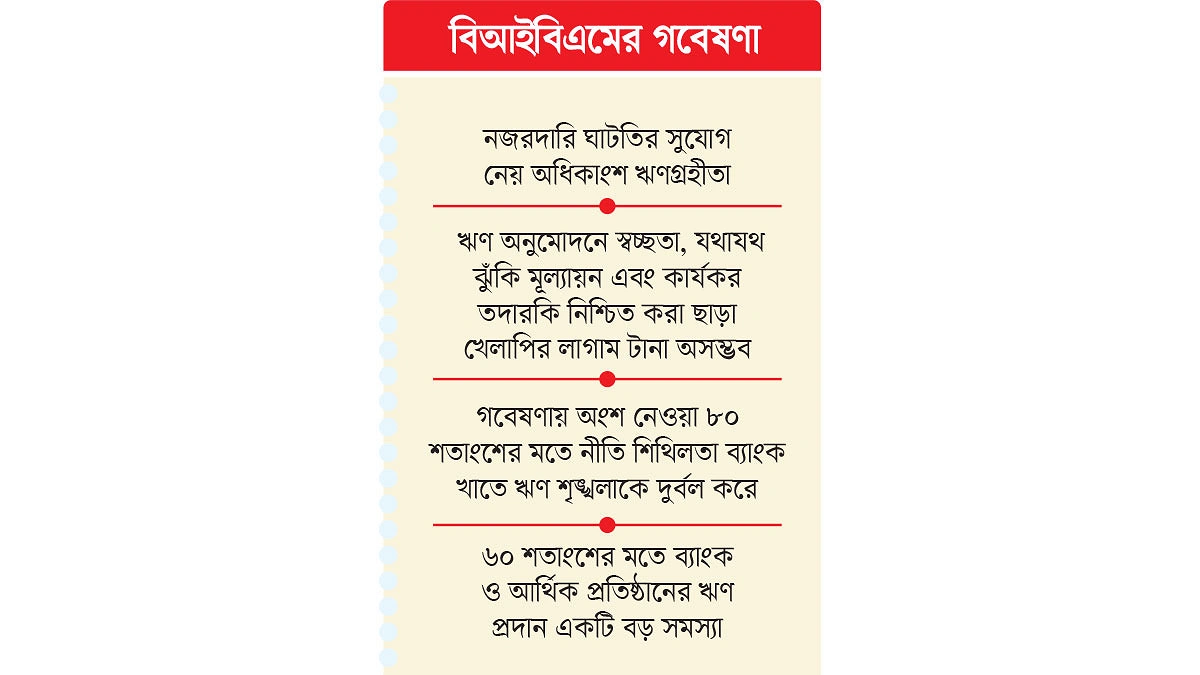
ঋণের অর্থের সদ্ব্যবহার, মনিটরিংয়ে উদাসীনতার অভিযোগ ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর বিরুদ্ধে। ঋণদাতা প্রতিষ্ঠানগুলোর যথাযথ নজরদারির ঘাটতির সুেযাগ নেয় অধিকাংশ ঋণগ্রহীতা। তারা ঋণ েপ্রাফাইলে দেখানো অর্থ ভিন্ন কাজে ব্যবহার করেন। অনেকে ঋণের অর্থে ক্রয় করেন জমি। আবার সেই অর্থ শেয়ারবাজারেও বিনিয়োগের ঘটনা রয়েছে। কেউ কেউ সুকৌশলে ঋণের টাকায় বাড়ি, গাড়ি ও অন্যান্য সম্পদ ক্রয় করে সেটাই আগের তারিখ দেখিয়ে একই ঋণের জামানত হিসাবে দেখান। এমনও গ্রাহক রয়েছেন, যারা ঋণ নিয়ে পণ্য আমদানির আড়ালে বিদেশে অর্থ পাচার করেন, যা ঋণের টাকার বহুমাত্রিক অপব্যবহার ছাড়া কিছু নয়। এ ধরনের ঋণের টাকা আদায় করা কঠিন। নির্ধারিত সময় পার হলেই তা হয়ে পড়ে খেলাপি। যা উসকে দেয় খেলাপি ঋণের গতি। ঋণের এ ধরনের পরিস্থিতি ঋণদাতার জন্য সতর্ক সংকেত। ব্যাংক ঋণে নজরদারি বাড়ালে খেলাপির লাগামে টান পড়বে, যা বেসামাল খেলাপি কমাতে বিরাট ভূমিকা রাখবে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) এক গবেষণায় উঠে এসেছে এসব তথ্য।
গবেষণা বলছে, ঋণ বিতরণের পর অর্থের যথাযথ ব্যবহার নিশ্চিত করা এবং নিয়মিতভাবে ঋণগ্রহীতার ব্যবসাপ্রতিষ্ঠান পরিদর্শনের ক্ষেত্রে ঋণদাতা প্রতিষ্ঠানের উদাসীনতা ও সীমাবদ্ধতা রয়েছে। তবে যেকোনো মূল্যে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোকে দীর্ঘদিন ধরে চলে আসা বিদ্যমান এ সংকট কাটাতে হবে। ঋণের প্রোফাইল প্রস্তুত করে তার নিয়মিত নজরদারি নিশ্চিত করতে হবে। তা করতে না পারলে স্বাভাবিকভাবেই ঋণের অর্থ ভিন্ন কাজে ব্যবহার হবে, যা ঋণের অর্থ অন্যত্র সরিয়ে নেওয়ার পথ সুগম করবে। অর্থ তছরুপ হবে। এ ধরনের ঘটনা ঋণদাতা এবং ঋণগ্রহীতার জন্য সতর্ক সংকেত।
গবেষণায় অংশগ্রহণকারীদের ৬০ শতাংশ ব্যাংক ও আর্থিক প্রতিষ্ঠানের ঋণ প্রদানকে একটি বড় সমস্যা হিসেবে বিবেচনা করেছেন। কমপক্ষে ৮০ শতাংশ উত্তরদাতা মনে করেন, নিয়ন্ত্রক নীতিতে শিথিলতা বা বারবার নীতিগত হস্তক্ষেপ ব্যাংক খাতে ঋণ শৃঙ্খলাকে দুর্বল করে। এসব ফলাফল উত্তরদাতাদের অভিমত ও উপলব্ধির প্রতিফলন, যা পুরো ব্যাংক খাতে সমস্যার প্রকৃত ব্যাপকতার পরিমাপ নয়।
গবেষণায় দেখা গেছে, ঋণ পুনঃতফসিলের ক্ষেত্রে প্রকৃত ব্যবসায়িক পুনরুদ্ধারের সুযোগ তৈরির পাশাপাশি খেলাপি ঋণ ও প্রভিশন-সংক্রান্ত সূচক উন্নত দেখানোর প্রবণতাও ভূমিকা রাখতে পারে। ঋণ আদায়ে আলোচনা ও সমঝোতা, ঋণ পুনর্গঠন, জামানত নগদায়ন, আইনি পদক্ষেপ এবং বিকল্প বিরোধ নিষ্পত্তি পদ্ধতির (এডিআর) কার্যকর ব্যবহারের ওপর গুরুত্ব দেওয়া হয়েছে। এসব পদ্ধতির সাফল্য ঋণগ্রহীতার ব্যবসায়িক সক্ষমতা, ঋণ পরিশোধের সম্ভাবনা এবং আইনগতভাবে পাওনা আদায়ের বাস্তব সম্ভাবনার ওপর নির্ভর করে।
বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম আগামীর সময়কে বলেছেন, গবেষণাটি ঋণ মূল্যায়নের মান, ঋণ প্রদানের সিদ্ধান্ত গ্রহণে স্বাধীনতা, ঋণ বিতরণ-পরবর্তী তদারকি এবং ঋণ পুনর্গঠন ও আদায় প্রক্রিয়ার কার্যকারিতা নিয়ে প্রশ্ন দেখা দিয়েছে। এই প্রশ্নের সার্বিক দিক অনুধাবন করতে হবে। খেলাপি ঋণের উচ্চহার আসলে দেশের সমস্যা। আমাদের কাজ হলো এর কারণগুলো খতিয়ে দেখা এবং বাস্তবায়নযোগ্য পদক্ষেপ নেওয়া। ঋণ অনুমোদনে স্বচ্ছতা, যথাযথ ঝুঁকি মূল্যায়ন এবং কার্যকর তদারকি নিশ্চিত করা ছাড়া খেলাপির লাগাম টানা সম্ভব নয়।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি ২০২৬ সালের জুন প্রান্তিক শেষে ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা েমাট ঋণের ৩২ দশমিক ৭৮ শতাংশ। সেখানে একটি দেশের খেলাপির হার ৫ শতাংশের নিচে থাকাটা আদর্শ হিসেবে আন্তর্জাতিকভাবে বিবেচনা করা হয়।