বিআইডিএস’র গবেষণা
ঋণ বাড়ছে গ্রামে, বাড়ছে কিস্তির বোঝা
- কৃষিঋণে পিছিয়ে ব্যাংক, দাপট এনজিওর

ছবি: আগামীর সময়
গ্রামীণ কৃষিঋণের বাজারে এখনো টিকে আছে মহাজনি ব্যবস্থা। ব্যাংক ও ক্ষুদ্রঋণ কার্যক্রম পরিচালনাকারী প্রতিষ্ঠানের পাশাপাশি মহাজনদের কাছ থেকেও ঋণ নিচ্ছেন কৃষকেরা,ফলে দিতে হচ্ছে উচ্চ সুদ। তাও বছরে ৫০ থেকে ৬০ শতাংশ পর্যন্ত। অন্যদিকে গ্রামীণ ঋণের প্রধান উৎস হয়ে উঠেছে এনজিও ও ক্ষুদ্রঋণ প্রতিষ্ঠান। তবে ঋণগ্রহীতা পরিবারের হার ও ঋণের পরিমাণ বাড়লেও ঋণদাতাদের মধ্যে সুদের হার নিয়ে গড়ে ওঠেনি কার্যকর প্রতিযোগিতা। একই সঙ্গে দরিদ্র পরিবারগুলোর আয়ের বড় অংশ চলে যাচ্ছে ঋণের কিস্তি পরিশোধে।
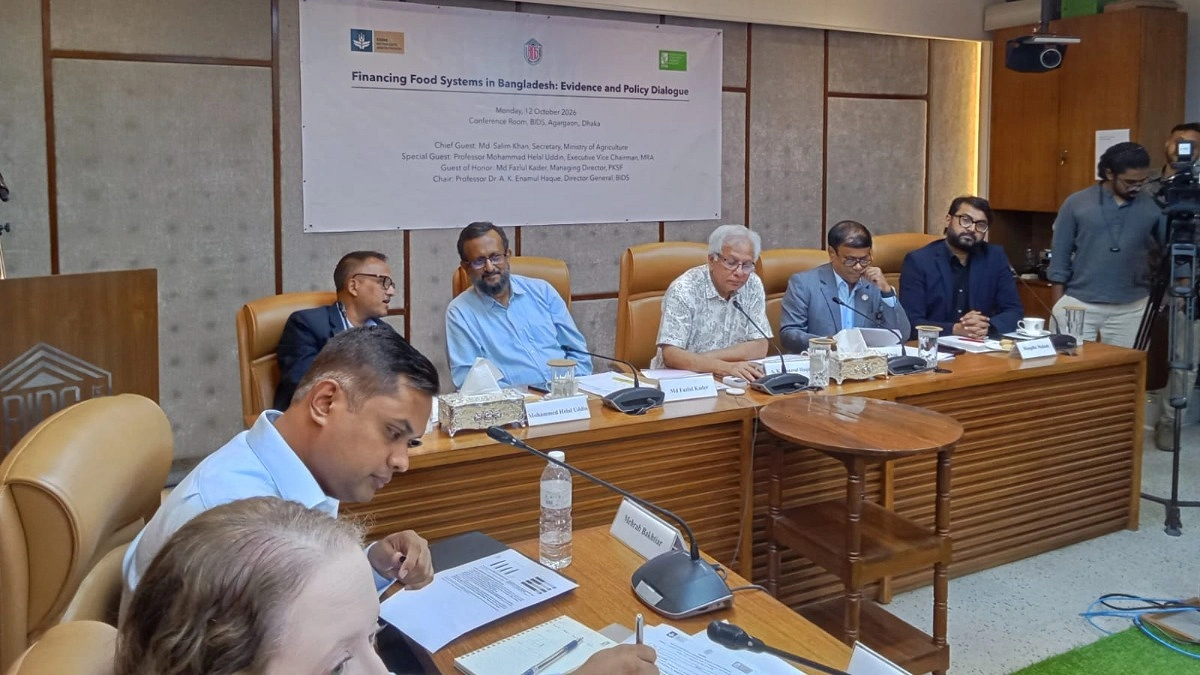
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় উঠে এসেছে এসব তথ্য। আজ সোমবার রাজধানীর আগারগাঁওয়ে বিআইডিএস সম্মেলনকক্ষে ‘ফাইন্যান্সিং ফুড সিস্টেম ইন বাংলাদেশ : এভিডেন্স অ্যান্ড পলিসি ডায়ালগ’ শীর্ষক সেমিনারে গবেষণার ফলাফল উপস্থাপন করা হয়।
সেমিনারে প্রধান অতিথি ছিলেন কৃষি সচিব মো. সেলিম খান। বিশেষ অতিথি ছিলেন মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) নির্বাহী ভাইস চেয়ারম্যান অধ্যাপক মোহাম্মদ হেলাল উদ্দিন এবং পল্লী কর্ম-সহায়ক ফাউন্ডেশনের (পিকেএসএফ) ব্যবস্থাপনা পরিচালক মো. ফজলুল কাদের। বিআইডিএসের মহাপরিচালক ড. এ কে এনামুল হকের সভাপতিত্বে সেমিনারে কয়েকটি গবেষণাপত্র উপস্থাপন করা হয়। এগুলো উপস্থাপন করেন বিআইডিএসের গবেষণা পরিচালক ড. কাজী ইকবাল, ইন্টারন্যাশনাল ফুড পলিসি রিসার্চ ইনস্টিটিউটের (ইফপ্রি) ড. কেট অ্যাম্বলার, ড. কার্লি ট্রাক্টম্যান ও ড. মেহরাব বখতিয়ার। এ ছাড়া বক্তব্য দেন ইফপ্রির বাংলাদেশ কান্ট্রি রিপ্রেজেনটেটিভ ড. মগডো মাহাজাব এবং ময়মনসিংহ কৃষি বিশ্ববিদ্যালয়ের সাবেক উপাচার্য ড. আব্দুস সাত্তার মন্ডলসহ অন্যরা।
বিআইডিএসের গবেষণা পরিচালক ড. কাজী ইকবাল ‘দ্য স্ট্রাকচারাল ট্রান্সফরমেশন অব বাংলাদেশ রুরাল ক্রেডিট মার্কেট সিনস ২০০০: এভিডেন্স ফ্রম ন্যাশনালি রিপ্রেজেনটেটিভ সার্ভেস’ শীর্ষক গবেষণাপত্রে গ্রামীণ ঋণবাজারের পরিবর্তন তুলে ধরেন।
গবেষণায় দেখা গেছে, গ্রামীণ ঋণের প্রধান উৎস এনজিও এবং ক্ষুদ্রঋণ প্রতিষ্ঠান। গ্রামীণ পরিবারের নেওয়া প্রতি চারটি ঋণের তিনটিই আসে এসব প্রতিষ্ঠান থেকে। ব্যাংকের নিজস্ব শাখার সীমাবদ্ধতা ও ঋণ পাওয়ার নানা জটিলতার কারণে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর মাধ্যমে কৃষকেরা অর্থায়ন পাচ্ছেন। তবে গ্রামীণ ঋণে কমেছে কৃষির অংশ। একসময় মোট গ্রামীণ ঋণের ২৫ শতাংশ কৃষিতে ব্যবহৃত হলেও এখন তা কমে ১৬ শতাংশে দাঁড়িয়েছে। গবেষকদের মতে, অর্থনীতির কাঠামোগত পরিবর্তনের প্রতিফলন এই প্রবণতা।
গবেষণা বলছে, কৃষিঋণের অর্থ মূলত সার, বীজ, গবাদিপশু কেনা এবং নগদ অর্থে জমি ইজারা নেওয়ার কাজে ব্যয় হয়। কৃষিযন্ত্র কেনায় এর ব্যবহার তুলনামূলকভাবে কম। ফসলের ধরন নয়, বরং জমির মালিকানা ও ব্যবহারের ধরন কৃষিঋণের চাহিদা নির্ধারণে বেশি ভূমিকা রাখে। নগদ অর্থে জমি ইজারা নেওয়া বা বন্ধক রাখা জমিতে চাষ করা কৃষকেরা তুলনামূলক বেশি ঋণ নেন। অথচ ব্যাংকঋণ পাওয়ার ক্ষেত্রে জমির মালিকানা গুরুত্বপূর্ণ শর্ত হওয়ায় এসব কৃষকের ঋণপ্রাপ্তি সীমিত থাকে।
গবেষণায় ঋণগ্রহণের উৎস, ঋণের ব্যবহার, সুদের হার ও শর্ত এবং গত দুই দশকে গ্রামীণ ঋণবাজারে ঘটে যাওয়া পরিবর্তন বিশ্লেষণ করা হয়েছে। পাশাপাশি কৃষকের ঋণচাহিদার উৎস এবং ঋণ পরিশোধের প্রচলিত ব্যবস্থা ফসল উৎপাদনের চক্রের সঙ্গে কতটা সামঞ্জস্যপূর্ণ, তাও পর্যালোচনা করা হয়।
গবেষণার ফল অনুযায়ী, গত এক বছরে ঋণ নেওয়া গ্রামীণ পরিবারের হার ৩৬ শতাংশ থেকে বেড়ে ৪২ শতাংশ হয়েছে। একই সময়ে প্রকৃত মূল্যে এনজিও ও ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণের পরিমাণ দ্বিগুণ হয়েছে। ঋণ পরিশোধের ব্যবস্থায় কৃষি মৌসুমের সঙ্গে সামঞ্জস্য আনার প্রবণতা দেখা গেলেও তা এখনো পর্যাপ্ত নয়। এনজিওগুলোর কৃষিঋণে সাপ্তাহিক কিস্তির পরিবর্তে মাসিক কিস্তি চালুর প্রবণতা বেড়েছে। তবে মৌসুমভিত্তিক কিস্তি পরিশোধের ব্যবস্থা চালু হলেও তা স্থায়ী হয়নি।
অন্যদিকে ঋণদাতার সংখ্যা বাড়লেও সুদের হারে তৈরি হয়নি প্রতিযোগিতা। গবেষণায় বলা হয়েছে, ব্যাংকের ঋণে সুদের হার ১০ শতাংশ, এনজিওর ঋণে ফ্ল্যাট পদ্ধতিতে ১৫ শতাংশ এবং মহাজনি ঋণে ৫০ থেকে ৬০ শতাংশ পর্যন্ত সুদ দিতে হয়। এনজিওর ঋণে ফ্ল্যাট পদ্ধতির ১৫ শতাংশ সুদের কার্যকর হার প্রায় ২৭ শতাংশ। গত এক দশকে সুদের হারগুলো প্রায় অপরিবর্তিত রয়েছে।
ঋণের কিস্তি পরিশোধের চাপ সবচেয়ে বেশি দরিদ্র পরিবারগুলোর ওপর। গবেষণায় দেখা গেছে, আয়ের ৪০ শতাংশের বেশি ঋণের কিস্তি পরিশোধে ব্যয় করেন এমন ঋণগ্রহীতার হার ২২ শতাংশ থেকে বেড়ে ৪১ শতাংশ হয়েছে। দরিদ্রতম ২০ শতাংশ পরিবারের ক্ষেত্রে এই হার ৪৯ শতাংশ থেকে বেড়ে ৭৯ শতাংশে দাঁড়িয়েছে।
গবেষণায় মহাজনি ঋণের স্থায়িত্বের কারণ হিসেবে ব্যাপক ঋণচাহিদা এবং কৃষির নগদ অর্থের প্রয়োজনের সঙ্গে প্রচলিত ঋণব্যবস্থার শর্তের সামঞ্জস্যের বিষয়টি তুলে ধরা হয়েছে। মহাজনের কাছ থেকে ঋণ নেওয়া পরিবারগুলোর মধ্যে একই সঙ্গে এনজিওর ঋণ নেওয়া পরিবারের হার ২৭ শতাংশ থেকে বেড়ে ৪৯ শতাংশ হয়েছে। গবেষকদের মতে, এনজিওর ঋণ নেওয়ার পরও কিস্তি পরিশোধ কিংবা জরুরি প্রয়োজন মেটাতে অর্থের ঘাটতি হলে মহাজনের কাছ থেকে ঋণ নিতে হয় অনেক পরিবারকে।
সেমিনারে ঢাকার ভ্রাম্যমাণ খাদ্য বিক্রেতাদের জন্য সম্পদভিত্তিক অর্থায়ন নিয়েও একটি গবেষণা উপস্থাপন করা হয়। এতে ড. কেট অ্যাম্বলার তীব্র গরম মোকাবিলায় বিক্রেতাদের সক্ষমতা বাড়ানো, শীতলীকরণ সরঞ্জাম কেনার জন্য ঋণ এবং তাপমাত্রা সূচকভিত্তিক সুবিধাজনক কিস্তি পরিশোধব্যবস্থার সম্ভাবনা তুলে ধরেন।
তিনি জানান, ঢাকার তরুণ ভোক্তাদের ৪৮ শতাংশ প্রতিদিন রাস্তার বিক্রেতাদের কাছ থেকে খাবার কেনেন। নিম্ন আয়ের ভোক্তারাও কাঁচাবাজারের জন্য অনেকাংশে ভ্রাম্যমাণ বিক্রেতাদের ওপর নির্ভরশীল। তবে তীব্র তাপপ্রবাহের কারণে বিক্রেতাদের স্বাস্থ্যঝুঁকি বাড়ছে, খাবার দ্রুত নষ্ট হচ্ছে এবং মুনাফায় ৩০ থেকে ৪০ শতাংশ পর্যন্ত ক্ষতি হচ্ছে। এ পরিস্থিতিতে ভ্রাম্যমাণ শীতলীকরণ যন্ত্র বা অস্থায়ী ছাউনি স্থাপন সম্ভাবনাময় বিনিয়োগের ক্ষেত্র হতে পারে। কিন্তু অনানুষ্ঠানিক খাতের বিক্রেতাদের প্রাতিষ্ঠানিক ঋণ পাওয়ার সুযোগ সীমিত। এ ক্ষেত্রে পাকিস্তান, ভারতসহ কয়েকটি দেশের সম্পদভিত্তিক অর্থায়নের উদাহরণ তুলে ধরেন তিনি।
গবাদিপশু পালন ও অর্থায়ন নিয়ে আরেকটি গবেষণায় নারীদের ঋণ গ্রহণ ও বিনিয়োগের সিদ্ধান্তের বিষয়টি উঠে আসে। গবেষণায় বলা হয়, গবাদিপশু পালনসংক্রান্ত অর্থনৈতিক সিদ্ধান্তে নারীরা ঝুঁকি নিতে তুলনামূলক অনাগ্রহী। এ ক্ষেত্রে অধিকাংশ সিদ্ধান্ত নেন পুরুষেরা।
এ ছাড়া ‘বাংলাদেশে কৃষি এসএমই অর্থায়ন: যন্ত্র সেবাদাতাদের আর্থিক অন্তর্ভুক্তি’ শীর্ষক গবেষণায় কৃষিযন্ত্রের ব্যবহার, যন্ত্র সেবাদাতাদের আয় ও অর্থায়নের চিত্র তুলে ধরেন ড. এম. মেহরাব বখতিয়ার। তিনি জানান, কৃষিশ্রমিকের মজুরি বাড়ায় মাঠের কাজে যন্ত্রের চাহিদা বেড়েছে। ২০১১ থেকে ২০১৮ সালের মধ্যে প্রকৃত কৃষিমজুরি ৩০ শতাংশ বেড়েছে। ২০১৮ সালে বোরো ধানের ৯৮ শতাংশ চাষ ও ৮৮ শতাংশ মাড়াই যন্ত্রের সাহায্যে করা হয়েছে। কম্বাইন হারভেস্টারের মাধ্যমে ফসল কাটার হার ২০১৮ সালের ১ শতাংশ থেকে বেড়ে ২০২৩ সালে প্রায় ২০ শতাংশ হয়েছে।
তবে কৃষিযন্ত্রের মালিকানা এখনো সীমিত। ২ শতাংশেরও কম কৃষক পরিবারের নিজস্ব ট্রাক্টর বা পাওয়ার টিলার রয়েছে। প্রায় ৭ লাখ ৩০ হাজার গ্রামীণ পরিবার কৃষিযন্ত্র ভাড়া দিয়ে আয় করে। একটি ট্রাক্টর বছরে গড়ে ২৮৫ জন কৃষককে এবং একটি হারভেস্টার গড়ে ১৭০ জন কৃষককে সেবা দেয়। যন্ত্রের ধরনভেদে প্রতিটিতে মূলধন বিনিয়োগের পরিমাণ ১ লাখ থেকে ৩২ লাখ টাকা। গবেষণায় বলা হয়েছে, একটি ট্রাক্টর থেকে বছরে গড়ে ৪ লাখ ৯০ হাজার টাকা মোট মার্জিন পাওয়া যায়, যা যন্ত্রটির দামের প্রায় ৩০ শতাংশ। আয় বিবেচনায় এসব উদ্যোগ অধিকাংশ গ্রামীণ ব্যবসার তুলনায় এগিয়ে।
গবেষণায় আরও উল্লেখ করা হয়, দেশে বছরে প্রায় ২ হাজার কোটি টাকার কৃষিযন্ত্র বিক্রি হয়। এসব যন্ত্র কেনার ক্ষেত্রে উদ্যোক্তারা আত্মীয়স্বজন ও ক্ষুদ্রঋণ প্রতিষ্ঠান থেকে অর্থায়ন নেন। ব্যাংকের ভূমিকা সেখানে সীমিত। কৃষিযন্ত্র কেনার মোট অর্থায়নের মাত্র ২ থেকে ৭ শতাংশ আসে ব্যাংক থেকে। গবেষকদের মতে, কৃষিযন্ত্রের ব্যবহার বাড়লেও এ খাতে প্রাতিষ্ঠানিক অর্থায়নের ঘাটতি রয়ে গেছে।