র্যাপিডের জরিপ
৪৪% হিসাবধারী তিন মাসে ব্যাংকে লেনদেন করেননি
- আর্থিক অন্তর্ভুক্তির বাইরে এক তৃতীয়াংশ মানুষ
- ৫৭% নারীর নিজস্ব মোবাইল নেই
- ৯.২% মানুষ ডেবিট কার্ড ও ১.৮% ক্রেডিট কার্ড ব্যবহার করছে
- এমএফএস লেনদেন ৮৩% ছাড়িয়ে গেলেও ২০.৫% গ্রাহক অ্যাপ ব্যবহার করেন
- নারীদের ডিজিটাল ও আর্থিক ক্ষমতায়ন নিশ্চিত করাই বড় চ্যালেঞ্জ

সংগৃহীত ছবি
দেশে ব্যাংক ও আর্থিক সেবার পরিসর কাগজ-কলমে বাড়লেও বাস্তব চিত্র বেশ উদ্বেগজনক। ব্যাংক বা আর্থিক প্রতিষ্ঠানে হিসাব খোলার পরও গত তিন মাসে কোনো ধরনের লেনদেনই করেননি ৪৪ শতাংশ গ্রাহক! শুধু তা-ই নয়, দেশের মোট জনগোষ্ঠীর এক-তৃতীয়াংশের বেশি মানুষ এখনো আনুষ্ঠানিক আর্থিক অন্তর্ভুক্তির সম্পূর্ণ বাইরে রয়ে গেছেন, যেখানে সবচেয়ে বেশি পিছিয়ে আছেন নারীরা। গবেষণা সংস্থা র্যাপিডের এক জাতীয় জরিপে উঠে আসা এ তথ্যে স্পষ্ট হয়েছে, শুধু হিসাব খোলার সংখ্যার চেয়ে সেবার সক্রিয় ব্যবহার এবং নারীদের ডিজিটাল ও আর্থিক ক্ষমতায়ন নিশ্চিত করাই এখন দেশের আর্থিক খাতের সবচেয়ে বড় চ্যালেঞ্জ।
রিপোর্টে বলা হয়, যেসব নারীর নিজস্ব আয় নেই, তাদের বড় একটি অংশের ব্যক্তিগত মোবাইল ফোনও নেই। ফলে ব্যাংক হিসাব বা মোবাইল ফাইন্যান্সিয়াল সার্ভিসের (এমএফএস) মতো আর্থিক সেবার সঙ্গে তাদের সম্পৃক্ত করা কঠিন হয়ে পড়ছে।
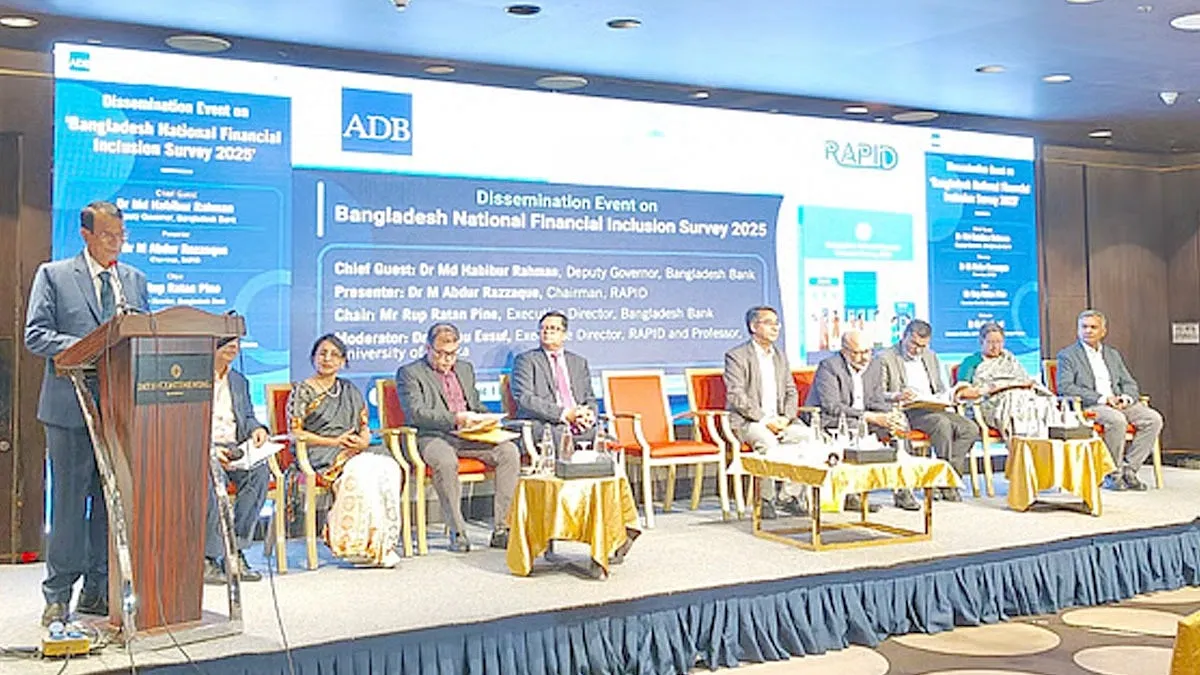
বুধবার রাজধানীর হোটেল ইন্টারকন্টিনেন্টালে এক অনুষ্ঠানে জরিপের বিভিন্ন দিক তুলে ধরেন র্যাপিডের চেয়ারম্যান ড. আব্দুর রাজ্জাক। বাংলাদেশ ব্যাংকের সহযোগিতা এবং এশীয় উন্নয়ন ব্যাংকের (এডিবি) কারিগরি সহায়তায় পরিচালিত এ গবেষণায় দেশের আট বিভাগের ৬৪ জেলার প্রায় সাত হাজার পরিবারের তথ্য বিশ্লেষণ করা হয়েছে।
জরিপে দেখা যায়, সবচেয়ে এগিয়ে ঢাকা বিভাগ। এ বিভাগের ৬৮ শতাংশ মানুষ আর্থিক সেবার আওতায় রয়েছেন। বিপরীতে সবচেয়ে পিছিয়ে সিলেট বিভাগ, যেখানে এ হার ৫৫ শতাংশ। জেলা হিসেবে সবচেয়ে বেশি আর্থিক অন্তর্ভুক্তি রাজবাড়ীতে এবং কম সিরাজগঞ্জে।
সেখানে ড. আব্দুর রাজ্জাক জানিয়েছেন, জাতীয় পর্যায়ে ৯ দশমিক ২ শতাংশ মানুষের ডেবিট কার্ড রয়েছে। আর ক্রেডিট কার্ড রয়েছে ১ দশমিক ৮ শতাংশ। এতে ব্যাংক সেবার বিস্তৃতি ঘটলেও আধুনিক লেনদেন ব্যবস্থায় সাধারণ মানুষের অংশগ্রহণ যে এখনো সীমিত।
মোবাইল আর্থিক সেবার ক্ষেত্রে জরিপে অংশ নেওয়া ব্যক্তিদের মধ্যে ১৬ দশমিক ৮ শতাংশ জানিয়েছেন, তারা গত তিন মাসে লেনদেন করেননি। বিপরীতে ৮৩ শতাংশের বেশি মানুষ এ সময়ে অন্তত একটি লেনদেন করেছেন।
জরিপে দেখা গেছে, এমএফএস ব্যবহারকারীদের ২০ দশমিক ৫ শতাংশ অ্যাপের মাধ্যমে সেবা গ্রহণ করেন। বাংলা ভাষায় অ্যাপ ব্যবহারের সুযোগ তৈরি এবং ডিজিটাল সাক্ষরতা বাড়ানো গেলে অ্যাপভিত্তিক লেনদেন আরও বাড়তে পারে বলে মনে করেন ড. আব্দুর রাজ্জাক।
জরিপে দেখা যায়, আয়হীন নারীদের একটি বড় অংশের কোনো ব্যাংক হিসাব নেই। এমএফএস হিসাবের ক্ষেত্রে তাদের অংশগ্রহণ কিছুটা বাড়লেও ব্যবধান পুরোপুরি কমেনি। এ জনগোষ্ঠীর বড় একটি অংশের নিজস্ব মোবাইল ফোনও নেই।
গবেষণায় আরও দেখানো হয়, আয়হীন নারীদের মধ্যে ব্যক্তিগত মোবাইল ফোনের মালিকানা পুরুষদের তুলনায় অনেক কম। সামগ্রিকভাবে নারীদের ৫৭ শতাংশের ব্যক্তিগত মোবাইল ফোন নেই বলে জরিপে উঠে এসেছে। বিপরীতে পুরুষদের ক্ষেত্রে ব্যক্তিগত মোবাইল ফোন রয়েছে ৮২ দশমিক ৫ শতাংশের।
অনুষ্ঠানে বিশেষ অতিথির বক্তব্যে কেন্দ্রীয় ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান বলেছেন, ডিজিটাল লেনদেনকে সহজ ও সাশ্রয়ী করতে বাংলা কিউআর চালু করা হয়েছে। অল্প সময়ের মধ্যেই এ উদ্যোগের ইতিবাচক প্রভাব পাওয়া যাবে।
অনুষ্ঠানে বিকাশের সিইও কামাল কাদির বলেছেন, আর্থিক অন্তর্ভুক্তির পেছনের প্রতিবন্ধকতাগুলোও বিবেচনায় নিতে হবে। সাধারণ মোবাইল ফোনের মাধ্যমে এমএফএস ব্যবহারের সুযোগ থাকায় এ সেবা দ্রুত ছড়িয়ে পড়েছে। অন্যদিকে, দেশে ব্যাংকের শাখা রয়েছে প্রায় ১২ হাজার। কিন্তু জরিপে ৪০ শতাংশ গ্রাহক জানিয়েছেন, তাদের নিকটতম ব্যাংক শাখা পাঁচ কিলোমিটারের বেশি দূরে। ফলে ব্যাংকে গিয়ে লেনদেন করতে যাতায়াত খরচও বিবেচনায় নিতে হয়। এ অবস্থায় এজেন্ট ব্যাংকিংয়ের প্রসার বাড়ানো জরুরি।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান বলেছেন, গত ২৫ বছরে তাদের ব্যাংক ২০ লাখ গ্রাহককে সেবা দিয়েছে। তবে আগামী দিনে আর্থিক অন্তর্ভুক্তি বাড়াতে ডিজিটাল ইকোসিস্টেমের বিস্তৃতি জরুরি। শুধু ব্যাংক হিসাব খুলে দিলেই হবে না, গ্রাহকদের সব ধরনের লেনদেনের সঙ্গে যুক্ত করতে হবে।