বিনা জামানতে ঋণ ঘোষণাতেই


গ্রাফিকস: আগামীর সময়
পুঁজির অভাবে ব্যবসা সম্প্রসারণ করতে পারছেন না ক্ষুদ্র ও মাঝারি উদ্যোক্তারা। সরকারি-বেসরকারি নানা ঘোষণা ও পুনঃঅর্থায়ন তহবিলের কথা বলা হলেও মাঠপর্যায়ে ঋণ পেতে গিয়ে নানা ধরনের কাগজপত্র, দপ্তরের ছাড়পত্র এবং জামানতের বেড়াজালে আটকে যাচ্ছেন। বিশেষ করে নারী উদ্যোক্তাদের জন্য বিনা জামানতে ঋণের নীতিমালা থাকলেও বাস্তবে সুফল মিলছে না। ফলে অর্থসংকটে থমকে যাচ্ছে সম্ভাবনাময় অসংখ্য উদ্যোগ।
সংশ্লিষ্টদের মতে, ব্যাংক থেকে ঋণ নিতে ট্রেড লাইসেন্স, টিআইএন, ভ্যাট নিবন্ধন, ব্যাংক স্টেটমেন্ট, পরিবেশ, ফায়ার লাইসেন্সসহ একগাদা নথিপত্র চাওয়া হয়, যা প্রান্তিক ও ক্ষুদ্র উদ্যোক্তাদের জোগাড় করা অসম্ভব। এর ওপর জামানত ও গ্যারান্টারের কঠোর শর্তের কারণে ব্যাংকের দরজা থেকে খালি হাতে ফিরতে হচ্ছে।
বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস), এসএমই ফাউন্ডেশন ও বিভিন্ন অর্থনৈতিক সমীক্ষার তথ্যমতে, জিডিপিতে সিএমএসএমই (কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি) খাতের অবদান ২৫-৩০% এবং এ খাতের উদ্যোক্তা বা প্রতিষ্ঠানের সংখ্যা ১ কোটি ১৭ লাখের বেশি; অথচ বিশাল কর্মসংস্থান ও উৎপাদন ধরে রাখা এই খাতের উদ্যোক্তারা মাত্র ১০ শতাংেশর কম ব্যাংক ঋণ পান, বিপরীতে বড় শিল্পগোষ্ঠীগুলোর হাতে পুঁজি, নীতিসহায়তা ও কম সুদের তহবিলের বড় অংশ কেন্দ্রীভূত থাকায় অর্থনীতির ভেতরে অসম ভারসাম্য সৃষ্টি হয়েছে।
নারী উদ্যোক্তাদের ঋণ প্রাপ্তির বাস্তব ভোগান্তির চিত্র তুলে ধরে ক্ষোভ প্রকাশ করেছেন নারী উদ্যোক্তা বাংলাদেশ (ওয়েব) ফাউন্ডেশনের সভাপতি এবং রুপা বুটিক হাউজের স্বত্বাধিকারী রুপা আহমেদ। তার ভাষ্য, ‘ব্যাংকে ঋণের জন্য গেলে জমির দলিল চাওয়া হয়। কিন্তু আমাদের বাস্তবতায় নারীদের নিজেদের নামে জমি থাকে না— এটিই সবচেয়ে বড় সংকট। বিনা জামানতে নারী উদ্যোক্তাদের ২৫ লাখ টাকা পর্যন্ত ঋণ পাওয়ার কথা থাকলেও আমার জানামতে একজন উদ্যোক্তাও আজ পর্যন্ত এই সুবিধা পাননি।’
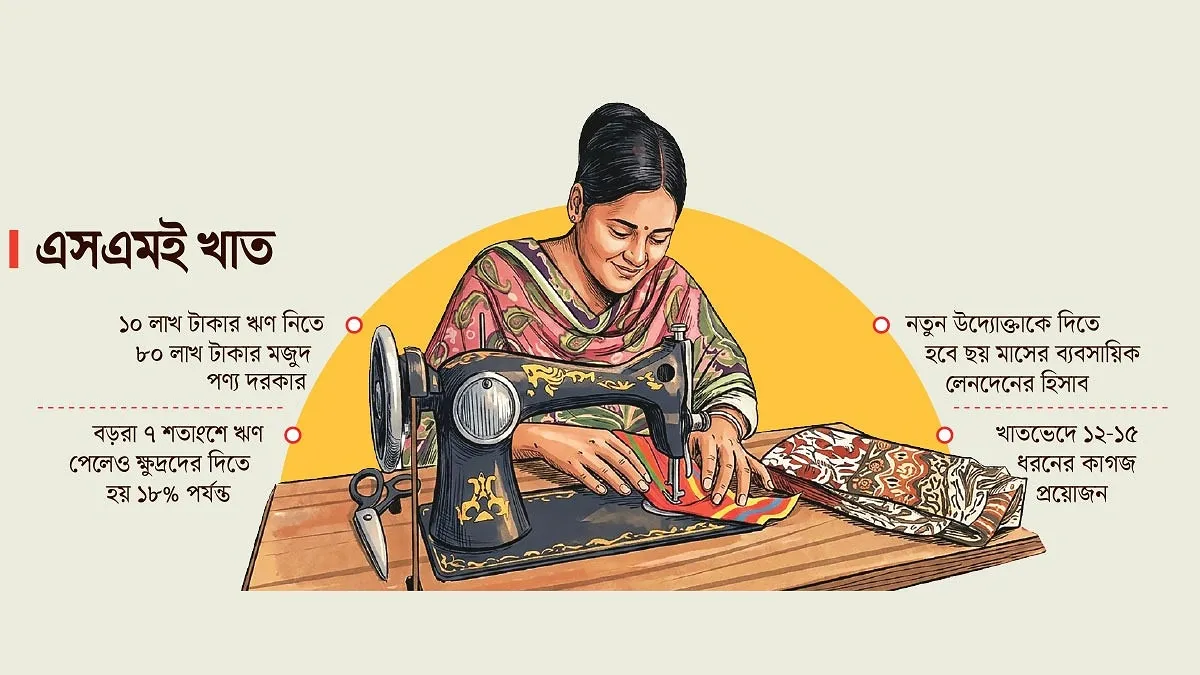
ব্যাংক থেকে ১০ লাখ টাকা ঋণ চাইতে গেলে বলা হয়, গুদামে অন্তত ৮০ লাখ টাকার পণ্য স্টকে দেখাতে হবে। একজন ক্ষুদ্র উদ্যোক্তার কাছে যদি ৮০ লাখ টাকার পণ্যই থাকত, তবে তিনি ১০ লাখ টাকার জন্য ব্যাংকের দ্বারে দ্বারে ঘুরতেন না।
কষ্টের বিষয় হলো নতুনদের ক্ষেত্রে। যুব উন্নয়ন অধিদপ্তর থেকে প্রশিক্ষণ শেষে একজন প্রান্তিক নারী যখন ৫০ হাজার বা ১ লাখ টাকা পুঁজি নিয়ে নিজের পায়ে দাঁড়াতে চান, তখন ব্যাংক তার কাছে আগে থেকেই চলমান ব্যবসা এবং সরকারি চাকরিজীবী গ্যারান্টার চায়। যিনি সবেমাত্র কাজ শিখে ব্যবসা শুরু করতে চাচ্ছেন, তিনি চলমান ব্যবসা বা সরকারি চাকরিজীবী গ্যারান্টার কোথায় পাবেন?
তাজী এগ্রো ইন্ডাস্ট্রিজ লিমিটেডের ব্যবস্থাপনা পরিচালক নাজমুল ইসলাম বললেন, ‘একজন ক্ষুদ্র উদ্যোক্তা তো সারা জীবন ক্ষুদ্র থাকবেন না। দীর্ঘ সময় ব্যবসা করে তিনি যখন প্রতিষ্ঠানটিকে মাঝারি পর্যায়ে নিয়ে যান, ঠিক তখন থেকেই যেন রাষ্ট্র তার হাত ছেঁটে দেয়। আমরা কষ্ট করে ব্যাংকের টাকা নিয়মিত পরিশোধ করার পরও নতুন ঋণ নিতে গেলে নানা টালবাহানা শুরু হয় এবং ১৫ থেকে ১৮ শতাংশ সুদে ঋণ নিতে হয়। অথচ বড় গ্রুপগুলো বিভিন্ন তহবিল থেকে ৫-৭ শতাংশ সুদে ঋণ নিয়ে সেই অর্থে ছোট ব্যবসাও পরিচালনা করছে।’
সেন্টার ফর পলিসি ডায়লগের (সিপিডি) গবেষণা পরিচালক তৌফিকুল ইসলাম খান আগামীর সময়কে বললেন, ‘অর্থায়ন কাঠামো জামানতনির্ভর। কিন্তু এসএমই উদ্যোক্তাদের স্থাবর সম্পদ ও ব্যাংকিং চ্যানেলে নিয়মিত লেনদেন থাকে না। নতুন উদ্যোক্তাদের বিকল্প অর্থায়নের সুযোগও বিকশিত হয়নি।’ ‘ব্যাংক খাতে খেলাপি ঋণ ৩২% হলেও এসএমই খাতে অনেক কম। যেসব ব্যাংক এ খাতে বেশি ঋণ দিয়েছে, তাদের খেলাপি ঋণও কম। এরপরও এসএমই উদ্যোক্তাদের কাছ থেকেই বেশি সুদ আদায় করা হয়— যা একটি বড় সংকট।’
পলিসি রিসার্স ইনস্টিটিউটের (পিআরআই) প্রধান অর্থনীতিবিদ ড. আশিকুর রহমান বললেন, ‘জামানতের ঘাটতি, জটিল কাগজপত্রের অভাবে অনেক উদ্যোক্তা ঋণবঞ্চিত হন। পরিস্থিতি বদলাতে আবেদন প্রক্রিয়া সহজ, হিসাবরক্ষণে সহায়তা এবং ঋণ গ্যারান্টি ব্যবস্থার কার্যকর ব্যবহার জরুরি।