খেলাপি ঋণ বাড়ছে আইপিডিসির


গ্রাফিকস: আগামীর সময়
আইপিডিসি ফাইন্যান্সের ঋণ পোর্টফোলিওতে খেলাপি ঋণের চাপ বাড়ছে। গত চার বছরে প্রতিষ্ঠানটির শ্রেণিকৃত বা খেলাপি ঋণের অনুপাত প্রায় দ্বিগুণ হয়েছে। একই সময়ে অবলোপন করা ঋণ এক বছরেই বেড়েছে ১২০ শতাংশের বেশি। নতুন করে অবলোপন করা ১০৫ কোটি ৭০ লাখ টাকা ঋণের বিপরীতে আদায় হয়েছে মাত্র ১ কোটি টাকা। প্রতিষ্ঠানটির ২০২৫ সালের বার্ষিক প্রতিবেদনে উঠে এসেছে ঋণের মান ও আদায় সক্ষমতার এ চিত্র।
দেশের নন-ব্যাংক আর্থিক প্রতিষ্ঠান খাত কয়েক বছর ধরে ঋণখেলাপি, তারল্য সংকট ও আস্থার সংকটে ভুগছে। একাধিক প্রতিষ্ঠানে ঋণের মান অবনতি ও আদায় দুর্বল হওয়ার পাশাপাশি আমানত ফেরত দেওয়ার সক্ষমতা নিয়েও প্রশ্ন উঠেছে। এমন পরিস্থিতিতে আইপিডিসির মতো প্রতিষ্ঠানে ধারাবাহিকভাবে শ্রেণিকৃত ও অবলোপন করা ঋণ বৃদ্ধির বিষয়টি উল্লেখযোগ্য।
প্রতিবেদনের তথ্য অনুযায়ী, ২০২১ সালে আইপিডিসির শ্রেণিকৃত ঋণের অনুপাত ছিল ৩ দশমিক ১৫ শতাংশ। এরপর তা ধারাবাহিকভাবে বেড়ে ২০২২ সালে ৪ দশমিক ১৪, ২০২৩ সালে ৪ দশমিক ৯৩ এবং ২০২৪ সালে ৫ দশমিক ৮৩ শতাংশে দাঁড়ায়। ২০২৫ সালের শেষে তা আরও বেড়ে ৫ দশমিক ৯৭ শতাংশে উন্নীত হয়। অর্থাৎ চার বছরে শ্রেণিকৃত ঋণের অনুপাত বেড়েছে ২ দশমিক ৮২ শতাংশীয় পয়েন্ট।
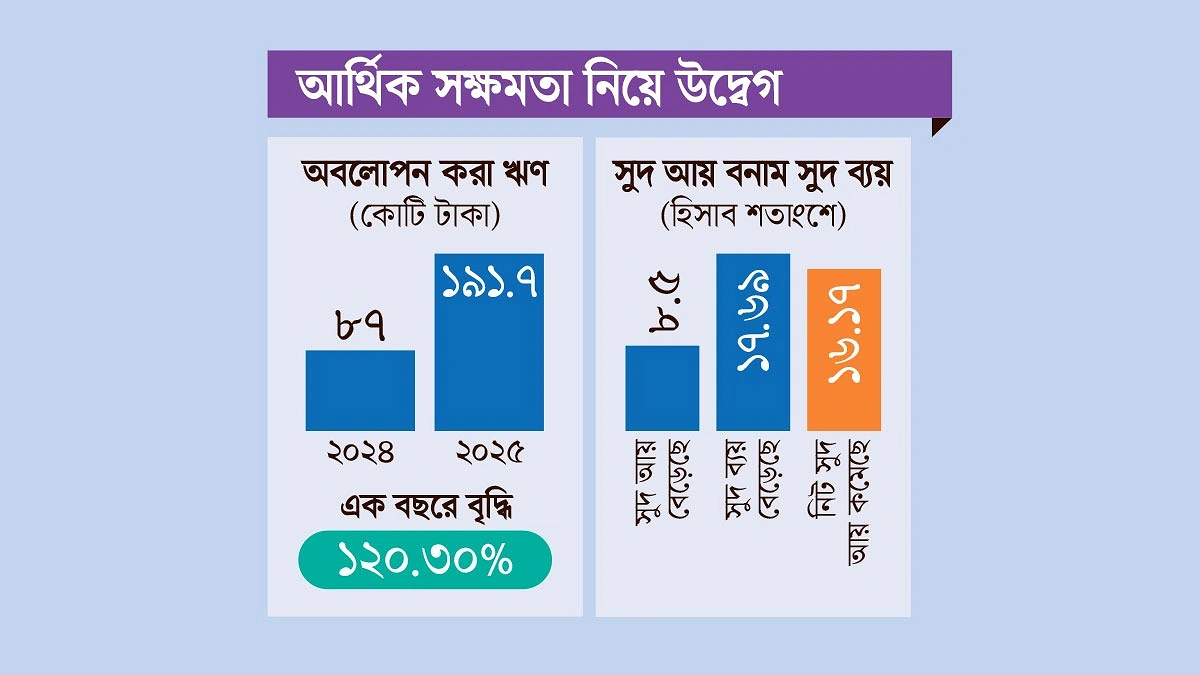
শুধু খেলাপি ঋণ নয়, অবলোপন করা ঋণের পরিমাণও উল্লেখযোগ্য হারে বেড়েছে। ২০২৪ সালের শেষে আইপিডিসির অবলোপন করা ঋণের স্থিতি ছিল ৮৭ কোটি টাকা, যা এক বছরের ব্যবধানে ১২০ দশমিক ৩ শতাংশ বেড়ে ১৯১ কোটি ৭০ লাখ টাকায় দাঁড়ায়। ২০২৫ সালে নতুন করে ১০৫ কোটি ৭০ লাখ টাকা ঋণ অবলোপন করা হলেও আদায় হয়েছে মাত্র ১ কোটি টাকা।
২০২৫ সালের শেষে আইপিডিসির মোট ঋণের পরিমাণ ছিল ৭ হাজার ৪৬২ কোটি টাকা। এর মধ্যে ‘অন্যান্য’ খাতে রয়েছে ৩ হাজার ৩০২ কোটি টাকা, যা মোট ঋণের ৪৪ দশমিক ৩ শতাংশ। তৈরি পোশাক ও নিট পোশাক খাতে ঋণ রয়েছে ১ হাজার ১০২ কোটি টাকা বা ১৪ দশমিক ৮ শতাংশ।
আমানতের ক্ষেত্রে প্রতিষ্ঠানটি মূলত প্রাতিষ্ঠানিক গ্রাহকনির্ভর। ২০২৫ সালের শেষে মোট আমানত ছিল ৬ হাজার ২২৫ কোটি টাকা। এর মধ্যে গ্রাহক আমানত ৬ হাজার ৯১ কোটি ৮০ লাখ টাকা। এই আমানতের ৬১ দশমিক ৮৫ শতাংশই এসেছে প্রাতিষ্ঠানিক গ্রাহকদের কাছ থেকে এবং ব্যক্তিশ্রেণির আমানত ৩৮ দশমিক ১৫ শতাংশ।
সম্পদ ও দায়ের মেয়াদভিত্তিক হিসাবেও ব্যবধান দেখা গেছে। পাঁচ বছরের বেশি মেয়াদি সম্পদের পরিমাণ ১ হাজার ৮৯২ কোটি টাকা হলেও একই মেয়াদের দায় ৩ হাজার ৩০৬ কোটি টাকা। অর্থাৎ, এই মেয়াদে সম্পদের তুলনায় দায় ১ হাজার ৪১৪ কোটি টাকা বেশি। এটি দীর্ঘমেয়াদি তহবিল ব্যবস্থাপনার ক্ষেত্রে একটি ঝুঁকি হিসেবে বিবেচিত।
ঋণের মানের অবনতির পাশাপাশি আয়ের ওপরও চাপ পড়েছে। ২০২৫ সালে আইপিডিসির সুদ আয় ৮ দশমিক ৫০ শতাংশ বাড়লেও সুদ ব্যয় বেড়েছে ১৭ দশমিক ৬৯ শতাংশ। ফলে নিট সুদ আয় কমেছে ১৬ দশমিক ১৭ শতাংশ। একই সময়ে পরিচালন ব্যয় বেড়েছে ১০ দশমিক ৩৩ শতাংশ এবং ঋণ, ইজারা ও বিনিয়োগের বিপরীতে সঞ্চিতি সংরক্ষণ করা হয়েছে ৯৩ কোটি ৪০ লাখ টাকা।
দীর্ঘমেয়াদি কর্মদক্ষতার ক্ষেত্রেও নিট মুনাফার প্রবৃদ্ধি কিছুটা দুর্বল। গত ১০ বছরে রাজস্বের বার্ষিক চক্রবৃদ্ধি প্রবৃদ্ধি ১০ দশমিক ৯১ শতাংশ এবং পরিচালন মুনাফার ১১ দশমিক ২০ শতাংশ হলেও নিট মুনাফার প্রবৃদ্ধি হয়েছে মাত্র ২ দশমিক ৮১ শতাংশ। এ ছাড়া ২০২৫ সালে প্রতিষ্ঠানটির ইকোনমিক ভ্যালু অ্যাডেড (ইভিএ) বা অর্থনৈতিক মূল্য সংযোজন ১০ লাখ টাকা ঋণাত্মক ছিল।
তবে আইপিডিসি এই পরিসংখ্যানকে কাঠামোগত দুর্বলতা বলে মনে করছে না। এক লিখিত বক্তব্যে প্রতিষ্ঠানটি জানিয়েছে, ঋণ শ্রেণিকরণ ও সঞ্চিতি সংরক্ষণের ক্ষেত্রে তাদের রক্ষণশীল ও নিয়ন্ত্রক-সম্মত নীতির কারণেই এমন তথ্য প্রতিফলিত হয়েছে। প্রতিষ্ঠানটির দাবি, তাদের মূলধন পর্যাপ্ততার অনুপাত (সিএআর), তারল্য অনুপাত, এএএ রেটিং এবং নিরীক্ষকের শর্তহীন মতামতের (আনকোয়ালিফাইড অপিনিয়ন) বিষয়টি সামগ্রিকভাবে তাদের সুস্থ ও সুসংহত আর্থিক অবস্থানের প্রমাণ।