হিসাবে থাকলেও ব্যাংকে নেই ৪২ কোটি টাকা

গ্রাফিকস: আগামীর সময়
শেয়ারবাজারে তালিকাভুক্ত জীবন বীমা কোম্পানি রূপালী লাইফ ইন্স্যুরেন্স লিমিটেডের ২০২৫ সালের আর্থিক প্রতিবেদনে একাধিক হিসাবগত অসংগতি ও সম্পদের আদায়যোগ্যতা নিয়ে প্রশ্ন উঠেছে। আর্থিক বিবরণীতে নিরীক্ষক আপত্তি জানিয়েছেন। সবচেয়ে বড় আপত্তি ব্যাংক হিসাবে থাকা অর্থ নিয়ে; কোম্পানির হিসাবের সঙ্গে ব্যাংক স্টেটমেন্টের পার্থক্য দাঁড়িয়েছে প্রায় ৪২ কোটি টাকা।
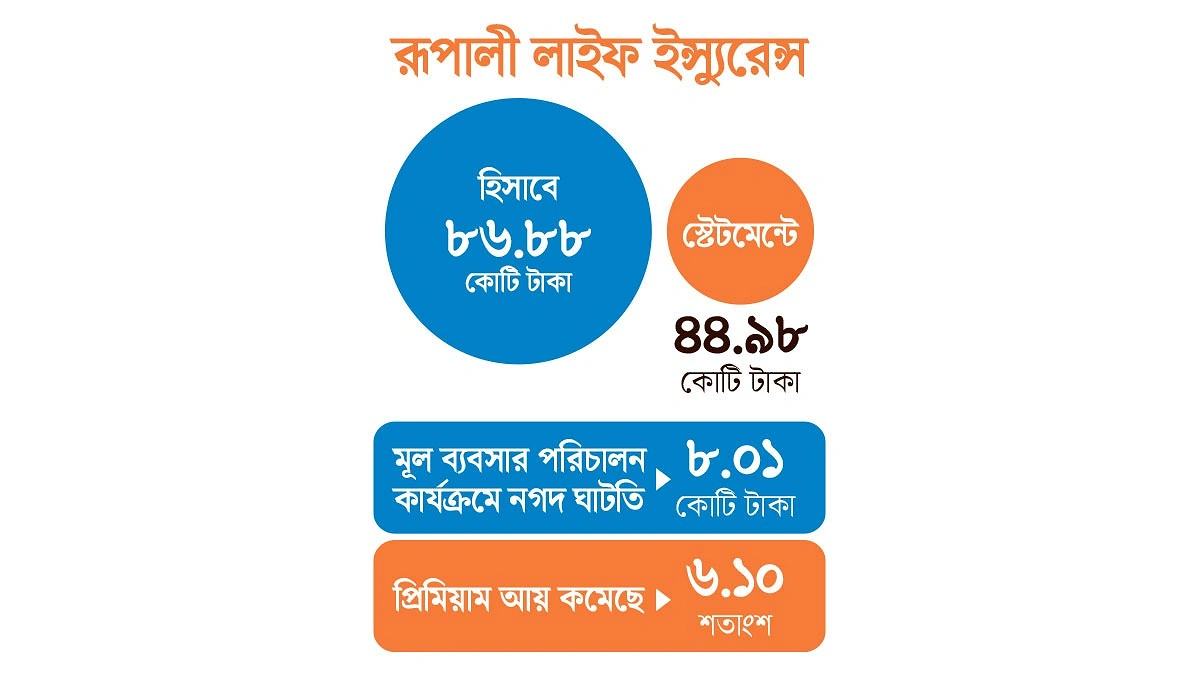
নিরীক্ষকের প্রতিবেদনে বলা হয়েছে, ২০২৫ সাল শেষে কোম্পানির ব্যাংক বই ও লেজার অনুযায়ী স্বল্পমেয়াদি আমানত (এসটিডি) ও চলতি হিসাবে নগদ অর্থ ৮৬ কোটি ৮৮ লাখ টাকা। তবে ব্যাংকের স্টেটমেন্টে তা ৪৪ কোটি ৯৮ লাখ টাকা। অর্থাৎ দুই হিসাবে পার্থক্য ৪১ কোটি ৯০ লাখ টাকা। নিরীক্ষকের মতে, অমীমাংসিত লেনদেনের বয়স ছয় মাসের বেশি।
শুধু ব্যাংক হিসাব নয়, কোম্পানির এজেন্ট ব্যালেন্স ২৪ কোটি ৯০ লাখ টাকা নিয়েও আপত্তি রয়েছে। এই অর্থ দীর্ঘদিন কোম্পানির হিসাবে পড়ে আছে। ২০২৫ সালের হিসাবে এর মধ্যে ২০২১ সালের ৪ কোটি ৮ লাখ, ২০২০ সালের ৩ কোটি ৬৯ লাখ, ২০১৯ সালের ৪ কোটি ৪৬ লাখ, ২০১৮ সালের ৪ কোটি ৯৮ লাখ ও ২০১৭ সালের ৭ কোটি ৬৯ লাখ টাকা রয়েছে। অর্থাৎ তহবিলের বড় অংশ বহু বছর আদায় হয়নি।
নিরীক্ষক মনে করেন, এই অর্থের একটি অংশ আদায়যোগ্য নয়। তারপরও কোম্পানি কর্তৃপক্ষ ইন্টারন্যাশনাল ফাইন্যান্সিয়াল রিপোর্টিং স্ট্যান্ডার্ডস (আইএফআরএস-৯) অনুযায়ী কোনো সঞ্চিতি গঠন করেনি।
রূপালী লাইফের হিসাবে হাতে নগদ অর্থ ১৬ কোটি ৩৪ লাখ টাকা দেখানো হয়েছে। এর মধ্যে ৩১ লাখ টাকা দীর্ঘ সময় কোনো পরিবর্তন বা সমন্বয় ছাড়াই পড়ে আছে। এ অর্থের সঙ্গে সংশ্লিষ্ট মামলার ব্যক্তি আদালতে হাজির না হওয়ায় তাকে পলাতক ঘোষণা করা হয়েছে বলে প্রতিবেদনে উল্লেখ রয়েছে। ফলে ওই নগদ অর্থের বাস্তব আদায়যোগ্যতা নিয়ে উদ্বেগ প্রকাশ করেছেন নিরীক্ষক।
কোম্পানিটির ফিক্সড ডিপোজিটের পরিমাণ ৫২ কোটি ৯৬ লাখ টাকা। এর মধ্যে ধ্বংসপ্রাপ্ত গ্লোবাল ইসলামী ব্যাংকে ১ কোটি ৮৪ লাখ, সোশ্যাল ইসলামী ব্যাংকে ৩ কোটি ৮৮ লাখ, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকে ১৫ লাখ, ন্যাশনাল ব্যাংকে ১৫ লাখ এবং আইসিবি ইসলামিক ব্যাংকে ১২ লাখ টাকা রয়েছে। এ ছাড়া ইন্টারন্যাশনাল লিজিং, প্রিমিয়ার লিজিং, পিপলস লিজিং ও ফার্স্ট ফাইন্যান্সে ৬ কোটি ২৭ লাখ টাকার স্থায়ী আমানত (এফডিআর) রয়েছে।
এদিকে রূপালী লাইফের প্রস্তাবিত হাসপাতালের জন্য ২০১৮ সাল থেকে ৩ কোটি ৭৩ লাখ টাকা অগ্রিম পড়ে আছে। জমির জন্য এখনো রাজধানী উন্নয়ন কর্তৃপক্ষের (রাজউক) অনুমোদন মেলেনি এবং প্রস্তাবিত কোম্পানিও গঠন করা হয়নি। ফলে সাত বছর ধরে অর্থ আটকে থাকার বিষয়টিও অডিট প্রতিবেদনে আলাদাভাবে তুলে ধরা হয়েছে।
এ ছাড়া কোম্পানি বিভিন্ন শেয়ারে ১ কোটি ৬৬ লাখ ৮৯ হাজার ১৪৯ টাকা বিনিয়োগ করেছে, যা ‘জেড’ শ্রেণির অন্তর্ভুক্ত। পাশাপাশি বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানে ১০ কোটি ৭২ লাখ টাকা বিনিয়োগ রয়েছে, যেগুলোর ক্রেডিট রেটিং ‘এ’ বা তার নিচে বলে নিরীক্ষক উল্লেখ করেছেন। তবে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ ২০১৯ সালের এক নির্দেশনায় এ জাতীয় কোম্পানিতে বিনিয়োগে নিষেধাজ্ঞা দিয়েছে।
অন্যদিকে, ২০২৫ সালে রূপালী লাইফের মূল ব্যবসা থেকেও নগদ প্রবাহ ইতিবাচক হয়নি। বছরটিতে পরিচালন কার্যক্রম থেকে নিট নগদ ঘাটতি হয়েছে ৮ কোটি ১ লাখ টাকা; আগের বছর এ ঘাটতি ছিল ৩৫ কোটি ৮৯ লাখ টাকা।
ব্যবসার আয়েও চাপ দেখা গেছে। ২০২৫ সালে কোম্পানির মোট প্রিমিয়াম আয় হয় ২০৫ কোটি ২১ লাখ টাকা, যা আগের বছরের ২১৮ কোটি ৫৮ লাখ টাকার চেয়ে প্রায় ৬ দশমিক ১ শতাংশ কম। প্রথম বর্ষ ও নবায়ন প্রিমিয়াম দুটিই কমেছে।
এসব বিষয়ে জানতে রূপালী লাইফ ইন্স্যুরেন্সের সিইও মো. গোলাম কিবরিয়ার সঙ্গে যোগাযোগের চেষ্টা করা হলেও তিনি ফোন ধরেননি এবং হোয়াটসঅ্যাপে মেসেজ দিলেও জবাব দেননি।