এমটিবি এমডি
খেলাপিঋণের প্রকৃত ক্ষতি সামনে এলে চাপ বাড়বে মূলধনে

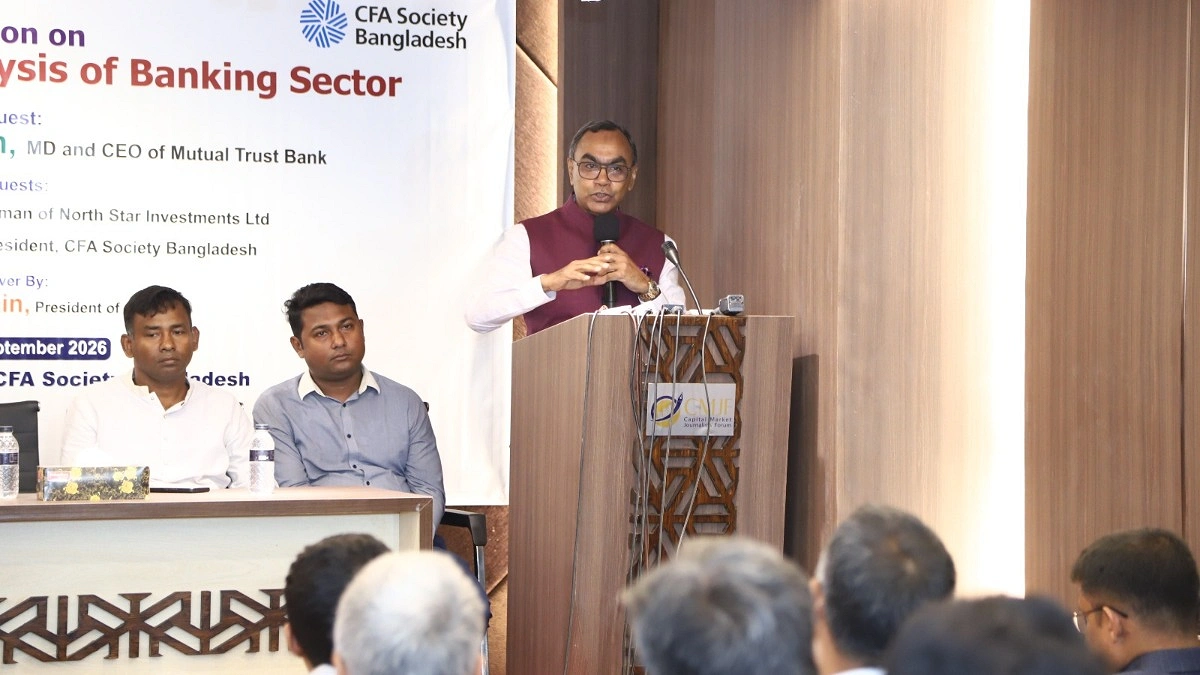
সিএমজেএফ-এর সভায় মিউচুয়াল ট্রাস্ট ব্যাংকের প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান। ছবি: আগামীর সময়
দেশের ব্যাংকিং খাতে খেলাপিঋণের প্রকৃত ক্ষতি এখনো পুরোপুরি প্রতিফলিত হয়নি। পুনঃতফসিল করা ঋণের একটি অংশ আবার খেলাপি হওয়ার ঝুঁকিতে রয়েছে। পাশাপাশি আন্তর্জাতিক আর্থিক প্রতিবেদন মান আইএফআরএস-৯ বাস্তবায়নের পর অনেক ঋণের বিপরীতে অতিরিক্ত প্রভিশন রাখতে হতে পারে। এতে দুর্বল ব্যাংকগুলোর মূলধন সংকট আরও বাড়ার পাশাপাশি ঋণ দেওয়ার সক্ষমতাও কমে যেতে পারে বলে সতর্ক করেছেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান।
শনিবার রাজধানীতে ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) আয়োজিত এক আলোচনা সভায় এসব কথা বলেন এমটিবির এমডি।
মাহবুবুর রহমান বলেন, আগে ধারণা করা হয়েছিল, দুর্দশাগ্রস্ত সম্পদসহ খেলাপিঋণের পরিমাণ প্রায় ২৫ শতাংশ হতে পারে। এখন তা ৩২ শতাংশের বেশি হয়েছে। ভবিষ্যতে এই হার আরও বাড়তে পারে।
‘২০০৮ সালে দেশে খেলাপিঋণের পরিমাণ ছিল প্রায় ২৮ হাজার কোটি টাকা। বর্তমানে তা ৬ লাখ কোটি টাকা ছাড়িয়েছে। নীতিগত সহায়তার মাধ্যমে পুনঃতফসিল করা ঋণের একটি অংশ ভবিষ্যতে আবার খেলাপি হওয়ার ঝুঁকিতে রয়েছে’—যোগ করেন তিনি।
বাড়তে পারে প্রভিশনের চাপ
আইএফআরএস-৯ বাস্তবায়নের ফলে ব্যাংকগুলোর ঋণের প্রকৃত ঝুঁকি আরও স্পষ্ট হবে বলে মনে করেন মাহবুবুর রহমান। এতে অনেক ঋণের বিপরীতে অতিরিক্ত প্রভিশন সংরক্ষণের প্রয়োজন হতে পারে।
ব্যাংকগুলো যখন ঋণের বিপরীতে জামানত খুঁজতে শুরু করবে, তখন তাদের নতুন করে ঋণ দেওয়ার সক্ষমতা আরও কমে যেতে পারে। দুর্বল ব্যাংককে শুধু মূলধন জোগান দিয়ে ঘুরে দাঁড় করানো সম্ভব নয় বলেও মন্তব্য করেন তিনি।
উদাহরণ দিয়ে মাহবুবুর রহমান বলেন, কোনো ব্যাংকের ঋণ যদি ৬০ হাজার কোটি টাকা হয় এবং এর ৩০ শতাংশ খেলাপি হয়, তাহলে ১৮ হাজার কোটি টাকা কার্যত আটকে যায়। এই অর্থ ফেরত না এলে আমানতকারীদের দায় পরিশোধেও সমস্যা তৈরি হতে পারে।
‘আজকে ৫০ হাজার কোটি টাকা দিলাম, কালকে ব্যাংক ঠিক হয়ে যাবে—এমন কোনো বিষয় নেই’ যোগ করেন তিনি।
তার মতে, প্রথমে ব্যাংকের প্রকৃত ক্ষতি নির্ধারণ করতে হবে। এরপর মূলধনের অবস্থা মূল্যায়ন করে প্রয়োজন অনুযায়ী ক্ষতি স্বীকার ও মূলধন সমন্বয় করতে হবে।
অনেক ব্যাংকের ঋণ দেওয়ার সক্ষমতা কমেছে
ব্যাংকিং খাতের বর্তমান পরিস্থিতিকে ‘প্রিক্যারিয়াস সিচুয়েশন’ হিসেবে উল্লেখ করেন মাহবুবুর রহমান। বললেন, ব্যাংকিং খাত মোটেই ভালো অবস্থায় নেই। অনেক ব্যাংকের ঋণ দেওয়ার সক্ষমতা কমেছে। মূলধন পর্যাপ্ততাও দুর্বল। আবার সব ব্যাংকের তারল্য পরিস্থিতিও এক নয়।
পাঁচটি ব্যাংক একীভূত হওয়ার পর দেশে ৫৭টি ব্যাংক কার্যক্রম চালালেও কতগুলো ব্যাংক এখন পূর্ণাঙ্গ ব্যাংক হিসেবে কার্যকরভাবে কাজ করতে পারছে, তা নিয়ে প্রশ্ন রয়েছে- উল্লেখ করেন তিনি।
ঋণ কমছে, বাড়ছে সরকারি সিকিউরিটিতে বিনিয়োগ
অনেক ব্যাংকের ঋণ ও অগ্রিম কমলেও সরকারি সিকিউরিটিতে বিনিয়োগ বাড়ছে বলে জানান মাহবুবুর রহমান।
তিনি বলেন, এমন ব্যাংকও দেখা গেছে, যাদের ঋণ ও অগ্রিম কমেছে, কিন্তু সরকারি সিকিউরিটিতে বিনিয়োগ বেড়েছে এবং একই সময়ে মুনাফাও বেড়েছে। এতে স্বল্পমেয়াদে মুনাফা বাড়লেও দীর্ঘমেয়াদে ব্যাংকের মূল ব্যবসার স্থায়িত্ব নিয়ে প্রশ্ন তৈরি হয়।
‘ব্যাংকের কোর ব্যবসা টাকা দেওয়া এবং টাকা নেওয়া। তাই নিট ইন্টারেস্ট ইনকাম কমে যাওয়া ব্যাংক ও পুরো ব্যাংকিংশিল্পের জন্য অশুভ সংকেত।’
সরকারি সিকিউরিটিতে বিনিয়োগ থেকে আয় কমে গেলে ব্যাংকগুলোকে মূল ব্যবসা থেকে আয় বাড়ানোর দিকে মনোযোগ দিতে হবে বলে জানান তিনি। এ জন্য কম খরচে আমানত সংগ্রহের ওপর গুরুত্ব দেন তিনি।
দুর্বল ব্যাংক একীভূত করলেই মিলবে না সুফল
পাঁচটি ব্যাংকের একীভূতকরণ নিয়েও প্রশ্ন তোলেন মাহবুবুর রহমান। তিনি বলেন, শক্তিশালী ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত করলে ব্যবসায়িক সমন্বয়ের সুযোগ থাকে। কিন্তু দুর্বল ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত করে কী ধরনের সুবিধা পাওয়া যাবে, তা নিয়ে প্রশ্ন রয়েছে।
তার মতে, একীভূতকরণের অন্যতম উদ্দেশ্য হওয়া উচিত পরিচালন ব্যয় ও অদক্ষতা কমানো। কিন্তু একীভূত হওয়ার পরও যদি শাখা, জনবল ও পরিচালন কাঠামো প্রায় একই থাকে, তাহলে কাঙ্ক্ষিত সুফল পাওয়া কঠিন।
সংকট শুধু কয়েকটি ব্যাংকে নয়।
ব্যাংকিং খাতের বর্তমান সমস্যা শুধু কয়েকটি দুর্বল ব্যাংকের মধ্যে সীমাবদ্ধ নয় বলেও মন্তব্য করেন তিনি। একটি ব্যাংকে সমস্যা দেখা দিলে তার প্রভাব অন্য ব্যাংকেও পড়তে পারে। তাই বিষয়টিকে ‘সিস্টেমিক ইস্যু’ হিসেবে বিবেচনা করে পুরো ব্যাংকিংব্যবস্থার সংস্কার প্রয়োজন।
এ জন্য ব্যাংকের সম্পদের গুণগত মান, তারল্য ও মূলধনের প্রকৃত অবস্থা যথাযথভাবে মূল্যায়নের ওপর গুরুত্ব দেন তিনি।
সুশাসন ছাড়া সংস্কার টেকসই হবে না
ব্যাংকিং খাতের সংকট কাটাতে সুশাসন নিশ্চিত করার ওপরও জোর দেন মাহবুবুর রহমান।
তিনি বলেন, ব্যালান্সশিটের প্রকৃত অবস্থা নির্ধারণ, যথাযথ প্রভিশন সংরক্ষণ, আন্তর্জাতিক মানদণ্ড বাস্তবায়ন এবং করপোরেট গভর্ন্যান্স নিশ্চিত করতে হবে।
রাজনৈতিক বা অন্য কোনো প্রভাবের মাধ্যমে ব্যাংক পরিচালনা, ব্যাংক থেকে অর্থ সরিয়ে নেওয়া এবং অনিয়মের পুনরাবৃত্তি বন্ধ করা না গেলে সংস্কারের উদ্যোগ টেকসই হবে না।
রিফাইন্যান্স স্কিমে ব্যাংকগুলোর কম অংশগ্রহণকে কেন্দ্রীয় ব্যাংকের সঙ্গে ‘মনস্তাত্ত্বিক দ্বন্দ্ব’ হিসেবে দেখারও বিরোধিতা করেন তিনি। তার মতে, অনেক ক্ষেত্রে গ্রাহকের সক্ষমতা ও স্কিমের শর্ত পূরণ না হওয়ায় ব্যাংকগুলো অর্থছাড় করতে পারে না।
ব্যাংকিং খাতের সমস্যাগুলো এখন চিহ্নিত হয়েছে উল্লেখ করে মাহবুবুর রহমান বলেন, প্রকৃত ক্ষতি নির্ধারণ, লক্ষ্যভিত্তিক পুনর্গঠন, দুর্বল প্রতিষ্ঠানের জন্য কার্যকর ব্যবস্থা এবং প্রযুক্তির ব্যবহার বাড়ানোর মাধ্যমে খাতটিকে দীর্ঘমেয়াদে শক্তিশালী করতে হবে।