খিদমাহ ক্রেডিট কার্ডে নগদ বহন, কেনাকাটা বিল শোধ সবই চলছে

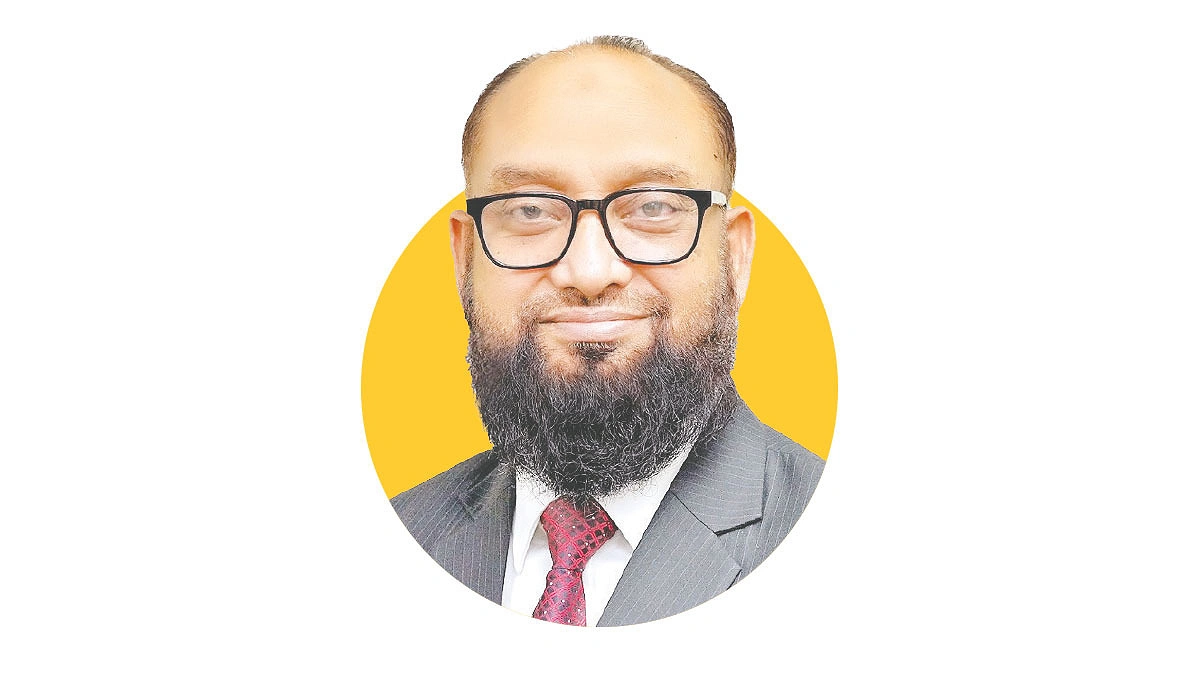
মো. আলতাফ হুসাইন
দেশকে ক্যাশলেস অর্থনীতিতে পরিণত করতে ক্রমশ জনপ্রিয় হচ্ছে ডিজিটাল পেমেন্ট ব্যবস্থা। ক্যাশলেস অর্থনীতির পথে বিদ্যমান চ্যালেঞ্জ, ক্রেডিট কার্ডের চার্জ, এমএফএসের সঙ্গে প্রতিযোগিতা, সাইবার নিরাপত্তা এবং ভবিষ্যৎ ব্যাংকিং নিয়ে আগামীর সময়ের সঙ্গে কথা বলেছেন ইসলামী ব্যাংকের ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক (এমডি) মো. আলতাফ হুসাইন।
প্রশ্ন: খিদমাহ ক্রেডিট কার্ড ও বাংলা কিউআর— দুটিই ক্যাশলেস অর্থনীতির গুরুত্বপূর্ণ মাধ্যম। বাংলাদেশকে সত্যিকারের ক্যাশলেস অর্থনীতির দিকে নিতে হলে নিয়ন্ত্রক সংস্থা ও আর্থিক প্রতিষ্ঠানগুলোর কোন বিষয়গুলোয় বেশি গুরুত্ব দেওয়া উচিত?
আলতাফ হুসাইন: ক্যাশলেস অর্থনীতির জন্য এমন পেমেন্ট ব্যবস্থা প্রয়োজন, যা সহজ, নিরাপদ এবং দৈনন্দিন ব্যবহারে কার্যকর। খিদমাহ ক্রেডিট কার্ডের মাধ্যমে গ্রাহকরা নগদ বহনের প্রয়োজন ছাড়াই কেনাকাটা ও বিল পরিশোধ সহজে সম্পন্ন করতে পারেন। অন্যদিকে, বাংলা কিউআর ক্ষুদ্র ও মাঝারি ব্যবসায়ীদের জন্য দ্রুত ডিজিটাল পেমেন্ট গ্রহণের সুযোগ সৃষ্টি করছে। নিয়ন্ত্রক সংস্থা ও আর্থিক প্রতিষ্ঠানগুলোকে নিরাপত্তা, আন্তঃব্যবহারযোগ্যতা, গ্রাহক সুরক্ষা ও ডিজিটাল অবকাঠামোর ওপর গুরুত্ব দিতে হবে। আমাদের লক্ষ্য শুধু নগদ কমানো নয়; বরং একটি স্মার্ট পেমেন্ট ইকোসিস্টেম তৈরি করা, যা মানুষের জীবনকে সহজ করবে।
প্রশ্ন: উচ্চ সুদ ও বিভিন্ন ধরনের ফি-চার্জ ক্রেডিট কার্ড ব্যবহারে গ্রাহকদের নিরুৎসাহিত করছে— এ অভিযোগ কতটা যৌক্তিক? ব্যাংকগুলো কি এসব চার্জ কমানোর কথা ভাবছে?
আলতাফ হুসাইন: উচ্চ সুদ ও বিভিন্ন ফি-চার্জের কারণে ক্রেডিট কার্ড ব্যবহারে অনীহা সৃষ্টি হওয়া অযৌক্তিক নয়। তবে শুধু চার্জের পরিমাণ নয়; চার্জের স্বচ্ছতা ও এর বিপরীতে গ্রাহক প্রাপ্ত সুবিধাও গুরুত্বপূর্ণ। শরিয়াহসম্মত কাঠামো, স্বচ্ছ মূল্য নির্ধারণ ও গ্রাহকের প্রয়োজনকে অগ্রাধিকার দেওয়া হয় এখানে। বাজারের প্রতিযোগিতা, গ্রাহকের সক্ষমতা ও ব্যবহারের ধরন বিবেচনায় নিয়ে চার্জ কাঠামো পর্যালোচনা করা এবং অপ্রয়োজনীয় খরচ কমানো সব আর্থিক প্রতিষ্ঠানের বিবেচনার বিষয়। আমাদের লক্ষ্য, একটি স্বচ্ছ ও গ্রাহকবান্ধব কার্ড ব্যবস্থা তৈরি করা, যেখানে গ্রাহক বাস্তব মূল্য পাবেন।
প্রশ্ন: বর্তমানে অনেক গ্রাহক ক্রেডিট কার্ডের পরিবর্তে মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) ব্যবহার করছেন। আগামী দিনে ক্রেডিট কার্ড ও এমএফএসের মধ্যে প্রতিযোগিতা কীভাবে পরিবর্তিত হবে?
আলতাফ হুসাইন: ক্রেডিট কার্ড ও এমএফএসকে শুধু প্রতিযোগী হিসেবে দেখলে ভুল হবে; বরং গ্রাহকের ভিন্ন ভিন্ন প্রয়োজন অনুযায়ী উভয়ের ব্যবহার বিস্তৃত হবে। এমএফএস দৈনন্দিন ছোট লেনদেনে সুবিধা দিচ্ছে আর ক্রেডিট কার্ড বড় কেনাকাটা ও আনুষ্ঠানিক পেমেন্টে ভিন্ন সুবিধা সৃষ্টি করছে। ভবিষ্যতে প্রতিযোগিতার মূল ক্ষেত্র হবে নিরাপত্তা, গ্রহণযোগ্যতা, গ্রাহক সুবিধা এবং আস্থার ওপর। খিদমাহ কার্ডের মতো শরিয়াহসম্মত পণ্য এই প্রতিযোগিতায় বিশেষ চাহিদা পূরণ করতে পারে। যে প্রতিষ্ঠান গ্রাহকের দৈনন্দিন প্রয়োজনকে সবচেয়ে সহজ ও নিরাপদভাবে পূরণ করতে পারবে, তার প্রতিই গ্রাহকের আস্থা মজবুত হবে।
প্রশ্ন: ডিজিটাল লেনদেন বাড়ার সঙ্গে সঙ্গে প্রতারণা, কার্ড জালিয়াতি, ফিশিং ও সাইবার নিরাপত্তার ঝুঁকিও বাড়ছে। গ্রাহকের অর্থ ও তথ্য সুরক্ষায় আপনার প্রতিষ্ঠানের কী ধরনের ব্যবস্থা রয়েছে?
আলতাফ হুসাইন: ডিজিটাল লেনদেন যত বাড়ছে, নিরাপত্তাকে আমরা তত বেশি গুরুত্ব দিচ্ছি। লেনদেনের নিরাপত্তা, তথ্যের গোপনীয়তা, নিয়মিত নজরদারি ও ঝুঁকি শনাক্তকরণের পাশাপাশি প্রতারণা প্রতিরোধে নিয়ন্ত্রণ ব্যবস্থা জোরদার করা হচ্ছে। একই সঙ্গে গ্রাহকদেরও গোপন নম্বর বা ব্যক্তিগত তথ্য শেয়ার না করার বিষয়ে সচেতন করা হচ্ছে। সাইবার নিরাপত্তা শুধু প্রযুক্তিগত বিষয় নয়; এটি ব্যাংক, প্রযুক্তি ব্যবস্থা ও গ্রাহক— তিন পক্ষের যৌথ দায়িত্ব। আমাদের লক্ষ্য, এমন নিরাপদ ডিজিটাল পরিবেশ তৈরি করা, যেখানে প্রযুক্তির সুবিধার সঙ্গে গ্রাহকের অর্থ, তথ্য ও আস্থা সমানভাবে সুরক্ষিত থাকে।
প্রশ্ন: দেশে অনানুষ্ঠানিক অর্থনীতি ও নগদ লেনদেনের পরিমাণ এখনো অনেক বেশি। বাংলা কিউআর ও ডিজিটাল পেমেন্ট কি ক্ষুদ্র ব্যবসা ও অনানুষ্ঠানিক খাতকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনতে পারবে? কীভাবে?
আলতাফ হুসাইন: অবশ্যই পারবে, তবে শুধু কিউআর স্থাপন করলেই হবে না; এর সঙ্গে প্রয়োজন সহজ হিসাবব্যবস্থা, আর্থিক সচেতনতা, প্রযুক্তির সহজলভ্যতা এবং প্রাতিষ্ঠানিক অর্থায়নের সুযোগ। বাংলা কিউআর ব্যবহারের মাধ্যমে ক্ষুদ্র ব্যবসায়ীর লেনদেনের নির্ভরযোগ্য তথ্যভিত্তি তৈরি হতে পারে, যা ব্যবসার অর্থপ্রবাহ বোঝার ক্ষেত্রে সহায়ক। এই তথ্যের ভিত্তিতে ব্যাংক ভবিষ্যতে গ্রাহকের বিনিয়োগ পরিশোধের সক্ষমতা বাস্তবসম্মতভাবে মূল্যায়ন করতে পারবে, ফলে আনুষ্ঠানিক অর্থায়নে প্রবেশের সুযোগ বাড়বে। ডিজিটাল লেনদেন নগদনির্ভরতা কমিয়ে ব্যবসায়িক স্বচ্ছতা ও শৃঙ্খলা বাড়াতে পারে। এটি নগদনির্ভর ব্যবসাকে আনুষ্ঠানিক অর্থনীতির সঙ্গে যুক্ত করার কার্যকর সেতু।
প্রশ্ন: আগামী তিন থেকে পাঁচ বছরে ক্রেডিট কার্ড ও বাংলা কিউআর নিয়ে আপনার প্রতিষ্ঠানের লক্ষ্য কী? লেনদেনের পরিমাণ, গ্রাহকসংখ্যা ও নতুন সেবার ক্ষেত্রে কী ধরনের পরিবর্তন দেখতে চান?
আলতাফ হুসাইন: আগামী তিন থেকে পাঁচ বছরে আমাদের লক্ষ্য, খিদমাহ কার্ড ও বাংলা কিউআরকে বেশি গ্রাহক ও ব্যবসায়ীর দৈনন্দিন লেনদেনের অংশ হিসেবে গড়ে তোলা। আমরা শুধু ব্যবহারকারীর সংখ্যা নয়; বরং সক্রিয় ব্যবহার, লেনদেনের পরিমাণ এবং বাস্তব উপযোগিতা— এই তিনটি সূচকেই প্রবৃদ্ধি চাই। খিদমাহর ক্ষেত্রে সহজ ও শরিয়াহসম্মত কার্ডসেবা এবং বাংলা কিউআরের ক্ষেত্রে বিস্তৃত গ্রহণযোগ্যতা ও দ্রুত অর্থ পরিশোধের সুবিধা নিশ্চিত করার দিকে গুরুত্ব থাকবে। আমরা ডিজিটাল লেনদেনের তথ্য কাজে লাগিয়ে আরও উপযোগী আর্থিক সেবা সৃষ্টি করতে চাই, যেখানে গ্রাহকের প্রয়োজনই ডিজিটাল সেবার কেন্দ্রবিন্দু হবে।